微量元素行情分析
一、有色金属分析
周环比:月环比:
| 单位 | 1月第3周 | 1月第4周 | 周环比变化 | 12月均价 | 截至1月23日均价 | 月环比变化 | 1月27日价格 | |
|---|---|---|---|---|---|---|---|---|
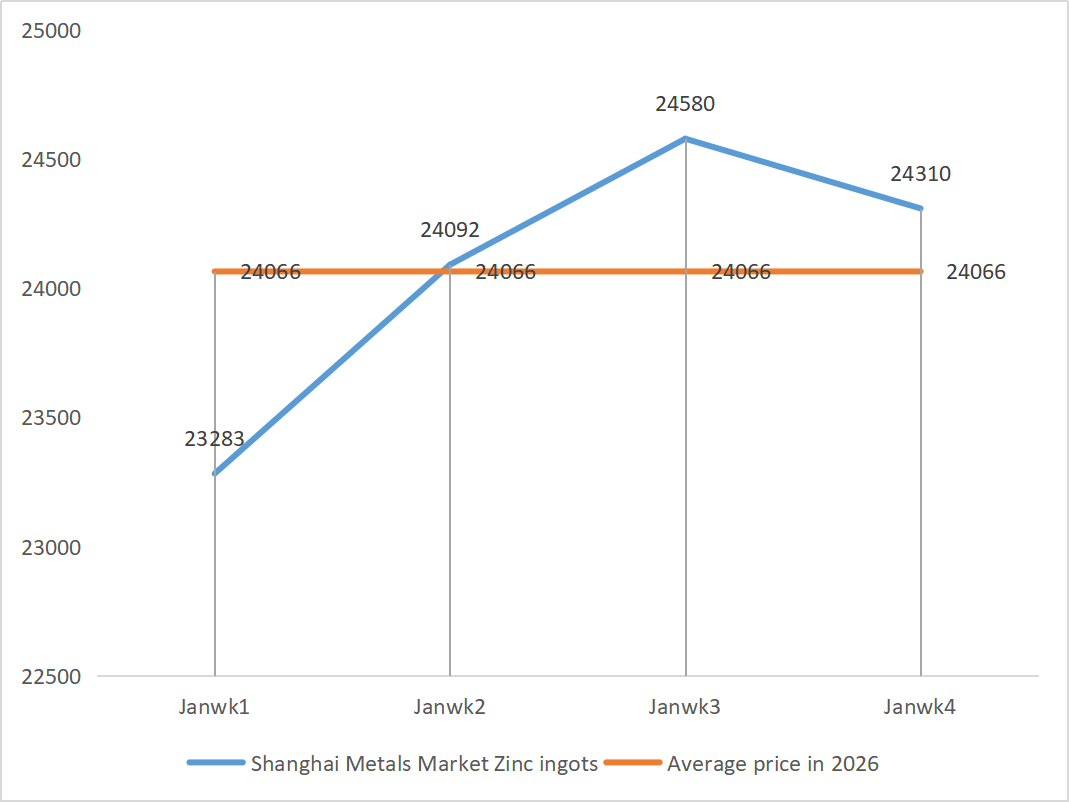
| 上海有色网 #锌锭 | 元/吨 | 24580 | 24310 | ↓270 | 23070 | 24327 | ↑1257 | 24760 |
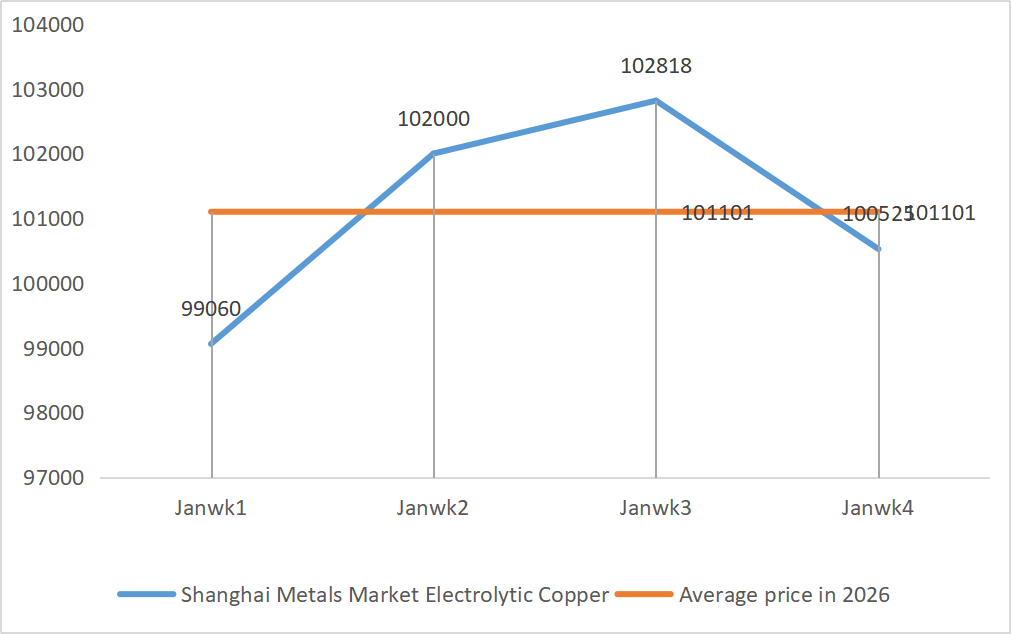
| 上海有色网 #电解铜 | 元/吨 | 102818 | 100525 | ↓2293 | 93236 | 101782 | ↑8546 | 101370 |
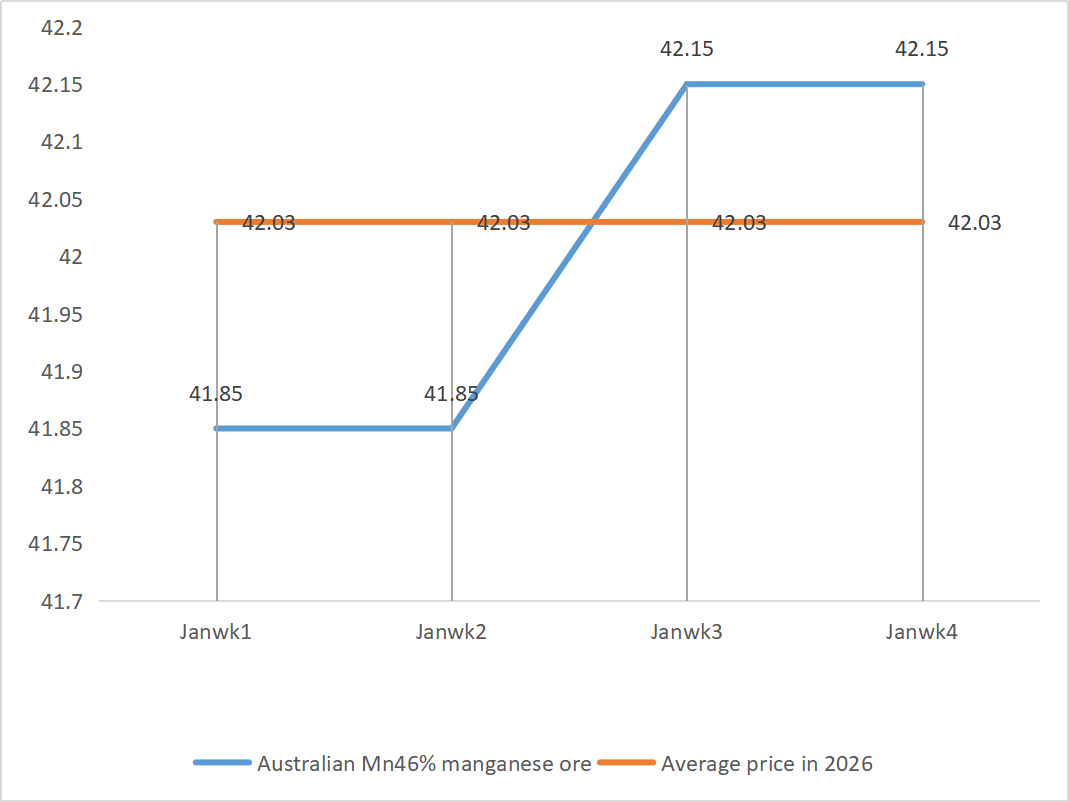
| 上海有色网 澳大利亚 Mn46% 锰矿 | 元/吨 | 42.15 | 41.58 | 42.09 | ↑0.51 | 42.15 | ||
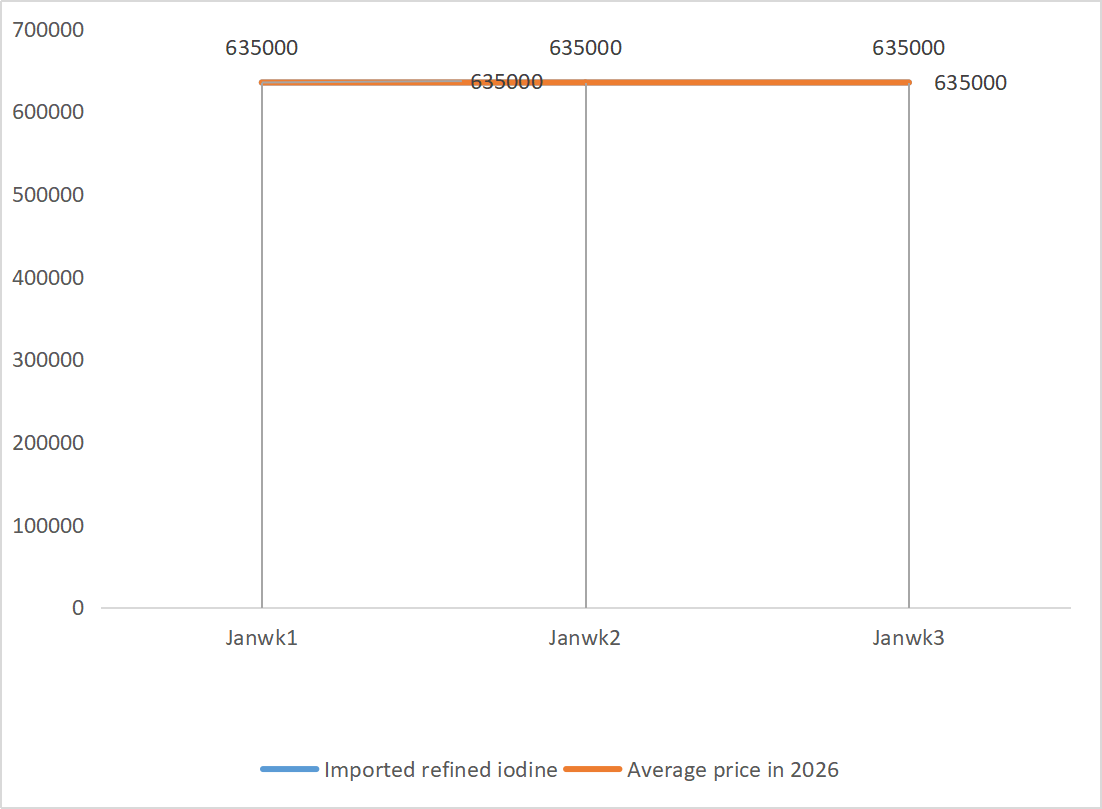
| 生意社 进口精碘价格 | 元/吨 | 635000 | ||||||
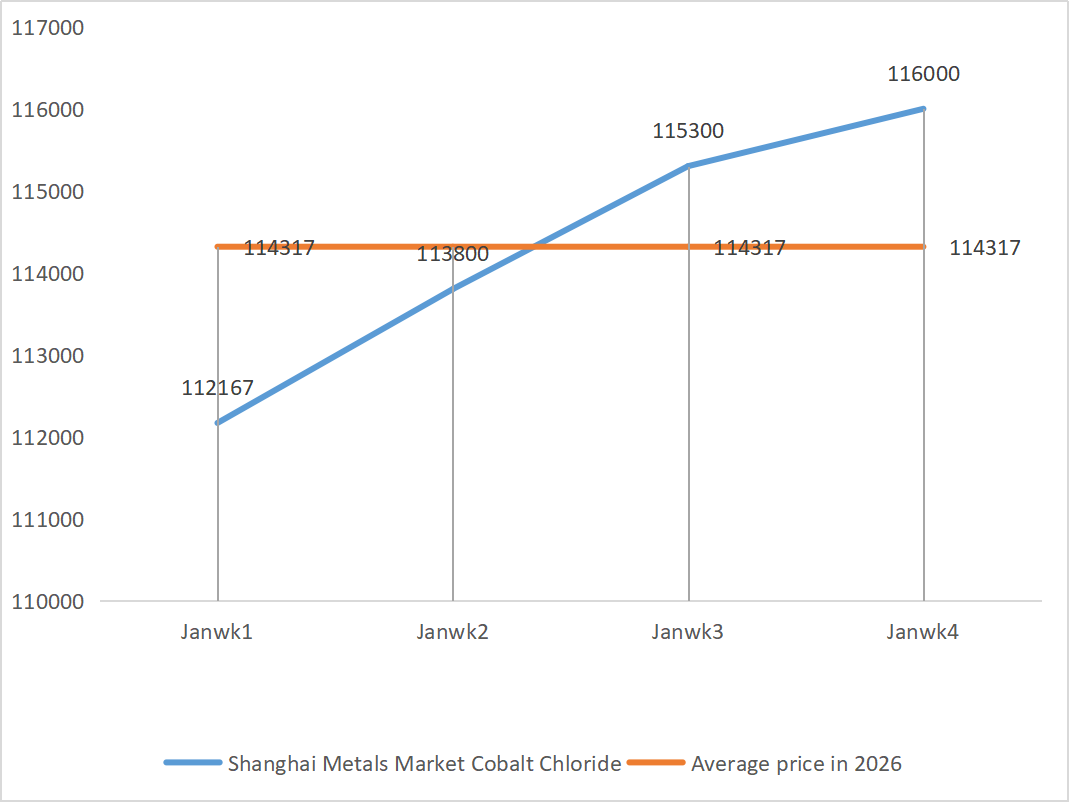
| 上海有色网 氯化钴(co≥24.2%) | 元/吨 | 115300 | 116000 | ↑700 | 109135 | 115033 | ↑5898 | 116000 |
| 上海有色网 二氧化硒 | 元/公斤 | 125.5 | 136.5 | ↑11 | 112.9 | 128.17 | ↑15.27 | 132.5 |
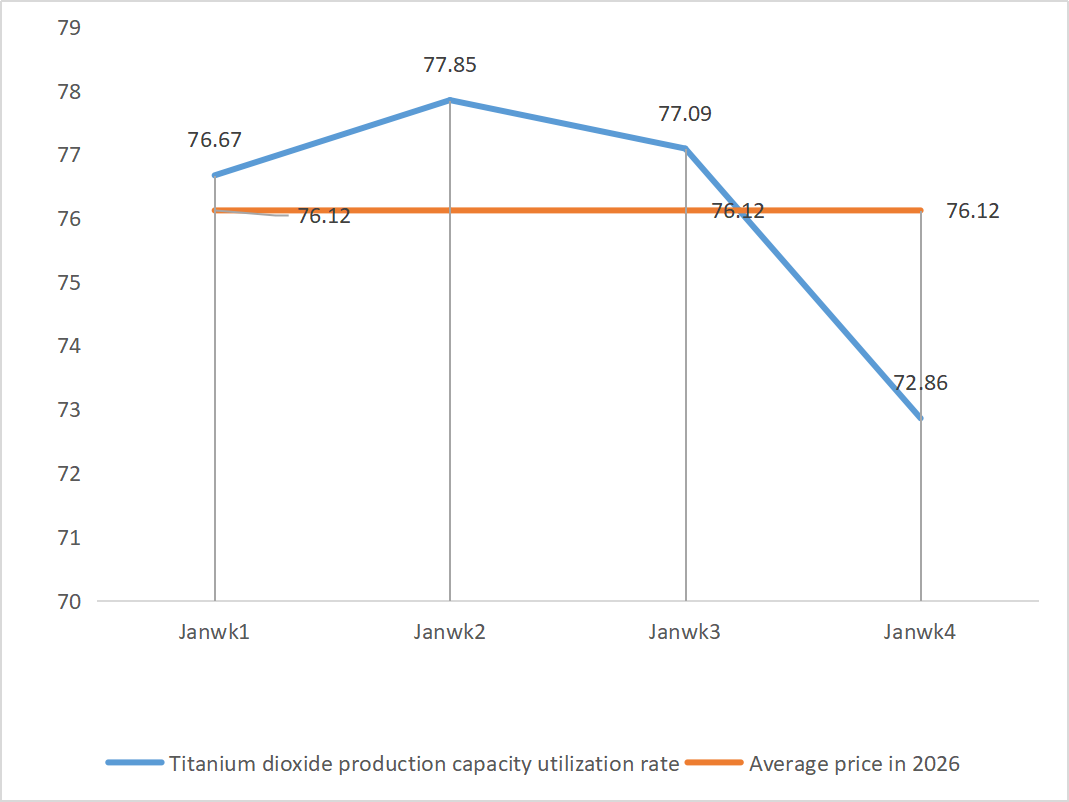
| 钛白粉厂家产能利用率 | % | 77.09 | 72.86 | ↓4.23 | 74.69 | 7593 | ↑1.24 |
硫酸锌
① 原材料:次氧化锌:供应短缺局面有所缓解,但厂家报价仍相对坚挺,企业成本端持续承压。
锌网价格背景:美国以外地缘政治风险依然存在,美联储 FOMC 公布的利率决议与声明为主要指引信息,可能影响市场情绪,进而影响锌价;从基本面看,部分下游需求企业计划于 1 月底、2 月初放假,预计锌锭下游镀锌及压铸锌合金厂家开工率将下降 1 至 3 个百分点。
总体来看,基本面难以提供动能,预计下周锌价在 24500 元/吨附近震荡。
② 硫酸:本周市场价格持稳。
本周企业开工率 68%(较上周↓11%),产能利用率 72%(较上周↑3%)。在锌价高企、硫酸价格持稳的支撑下,硫酸锌成本端获强力支撑。整体需求保持稳固。预计短期硫酸锌价格高位持稳。
硫酸锰
原材料:① 成本支撑强劲:锰矿供应偏紧、价格坚挺,叠加硫酸价格高位,共同支撑成本端。
② 硫酸价格高位持稳。
本周企业开工率 67%(较上周↓14%),产能利用率 51%(较上周↓8%),主要厂家订单已排至 2 月中下旬。成本支撑强劲:锰矿供应偏紧、价格坚挺,硫酸价格高位,共同支撑成本端,支撑强劲,预计硫酸锰价格维持高位坚挺。
结合企业订单量与原料因素分析,预计短期硫酸锰维持坚挺。建议客户按需采购。
硫酸亚铁
原材料:上游约束明显:钛白粉行业库存高企、销售淡季,部分厂家停产;原料分流显著:磷酸铁锂行业需求稳定,持续分流原料供应;链条传导:主产品停产直接导致副产品硫酸亚铁产量同步减少。
本周工厂开工率 60%,较上周↓20%;产能利用率维持在 19%,较上周↓4%,厂家产能未充分释放,市场供应偏紧格局延续。
预计中短期市场将延续“供给弱、需求强”格局,硫酸亚铁价格在产能恢复缓慢、原料持续偏紧的支撑下高位坚挺。请结合自身库存情况适时采购备货。
硫酸铜/碱式氯化铜
宏观层面,美国 11 月 PCE 数据温和上涨,符合市场预期,但打击了降息乐观情绪。基本面上,智利 Mantoverde 铜金产量接近停滞,加剧供应紧张;进口略有补充,国内供应稳定,整体供应相对平稳。需求在铜价企稳与春节备货带动下有所回暖。库存方面,全国主要地区铜库存环比上升 2.9%,但累库速度放缓。
铜市处于“宏观承压、基本面强”的博弈格局,多空交织。预计下周铜价仍在 100000—102000 元/吨区间震荡,硫酸铜价格随铜价波动调整。
建议客户结合自身库存,在铜价回落到相对低位时择机备货,以保障供应同时控制成本。
硫酸镁/氧化镁
原材料方面:当前北方硫酸高位持稳。
氧化镁与硫酸镁价格上涨。受镁砂资源管控、配额限制及环保整治影响,多数企业以销定产。轻烧氧化镁企业因产能置换政策及硫酸价格上涨于周五停产,硫酸镁与氧化镁价格短期上涨。建议适度备货。
碘酸钙
精碘价格小幅上涨,碘酸钙供应偏紧,部分碘化物厂家停产或限产,碘化物供给紧张。预计碘化物长期稳中小涨的基调不变。建议适度备货。
亚硒酸钠
原材料方面:有色金属价格持续上涨。粗硒与二氧化硒市场整体缩量、价格持稳。节前进行了谨慎备货。高端需求的支撑强于传统领域。受资金炒作影响,上游粗硒、二氧化硒未放量出货,导致原料短缺。厂家库存偏低,价格上行。按需采购。
氯化钴
当前氯化钴市场呈现“生产稳定、订单充足、成本支撑”的局面。厂家报价保持平稳,主流订单已排至 2 月上半月。原料价格无明显波动,下游需求温和恢复,预计短期价格持稳。
在原料短缺预期升温与下游需求季节性恢复的共同作用下,预计氯化钴价格高位持稳,易涨难跌。
钴盐/氯化钾/碳酸钾/甲酸钙/碘化物
1. 钴:钴市交投氛围转弱,现货价格持稳。供给端,在原料成本上涨的支撑下,冶炼厂报价维持坚挺。临近年底,下游企业采购意愿普遍减弱。叠加刚果(金)出口逐步恢复、电解钴价格下跌等消息面因素压制市场交投情绪,企业采购回归刚需。在上游原料成本的有力支撑下,预计短期硫酸钴价格仍将呈现“易涨难跌”的格局。
2. 氯化钾:与上周相比,氯化钾价格涨幅不算太大,惜售、停售情况较多。加工型硫酸钾厂家上调报价,但下游需求有限。钾肥的异常波动已引起相关部门关注。建议关注港口库存数量与国际环境,近期做适当准备、按需补货。
3. 甲酸市场供需僵持格局未变,去库存压力较大。下游需求短期难以出现实质性改善。短期价格仍将以震荡偏弱为主。甲酸钙需求一般。建议关注甲酸市场,按需采购。
4. 本周碘价较上周持稳。