微量元素市场分析
一、有色金属分析
| 商品/指标 | 单位 | 9月第2周 | 9月第3周 | 周环比变化 | 8月均价 | 9月20日均价 | 月环比变化 | 9月23日现价 |
|---|---|---|---|---|---|---|---|---|
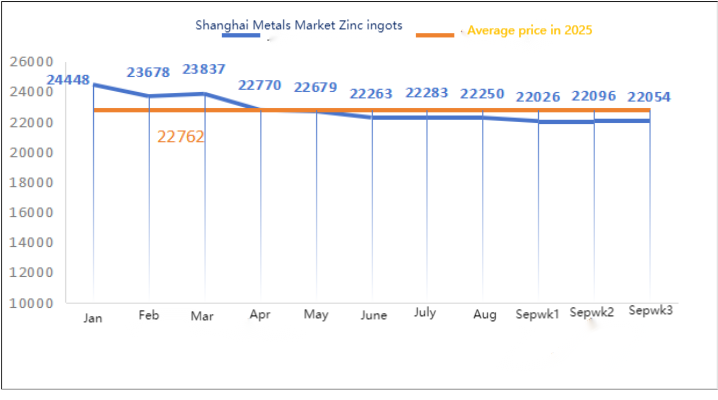
| 上海有色网 #锌锭 | 元/吨 | 22096 | 22054 | ↓42 | 22250 | 22059 | ↓191 | 21880 |
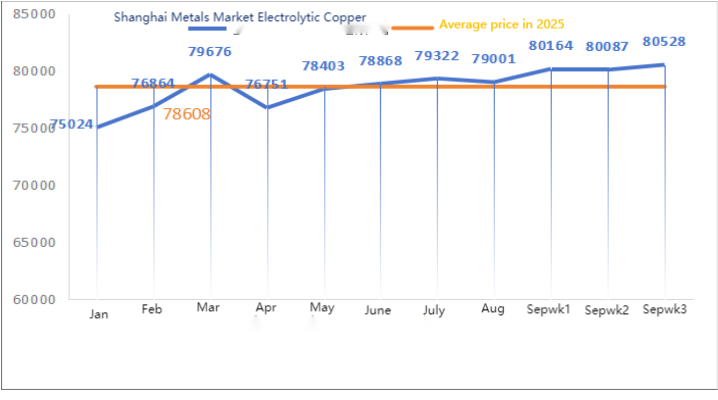
| 上海有色网 #电解铜 | 元/吨 | 80087 | 80528 | ↑441 | 79001 | 80260 | ↑1259 | 80010 |
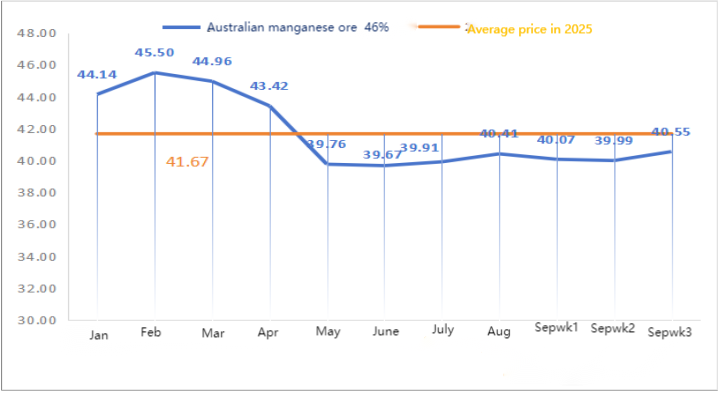
| 上海有色网 澳大利亚 Mn46% 锰矿 | 元/吨 | 39.99 | 40.55 | ↑0.56 | 40.41 | 40.20 | ↓0.21 | 40.65 |
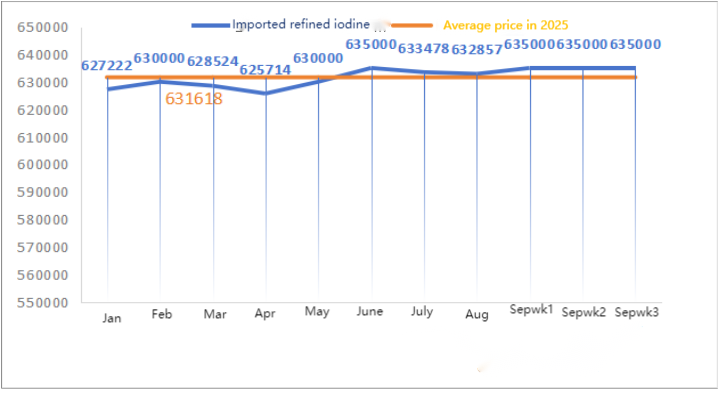
| 生意社 进口精碘价格 | 元/吨 | 635000 | 632857 | 635000 | ↑2143 | 635000 | ||
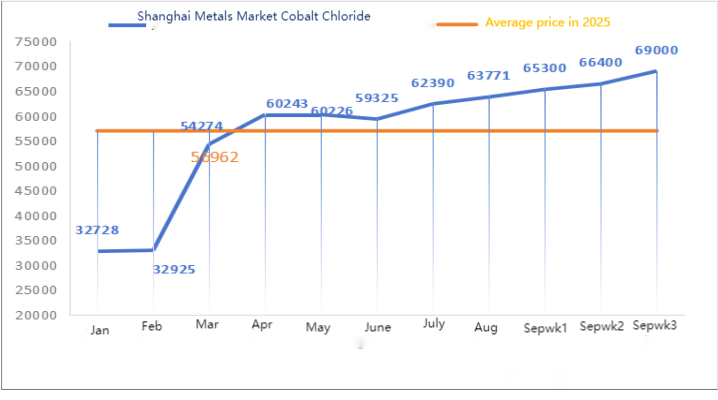
| 上海有色网 氯化钴 (co≥24.2%) | 元/吨 | 66400 | 69000 | ↑2600 | 63771 | 66900 | ↑3029 | 70800 |
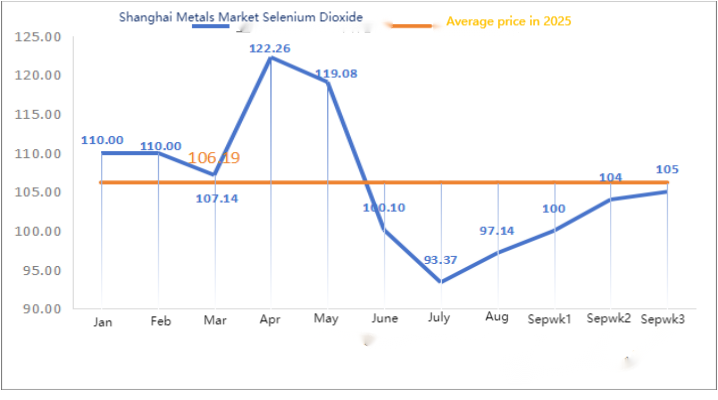
| 上海有色网 二氧化硒 | 元/公斤 | 104 | 105 | ↑1 | 97.14 | 103 | ↑5.86 | 105 |
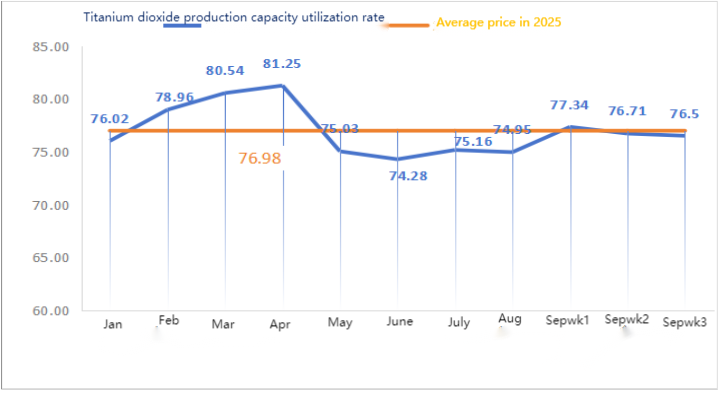
| 钛白粉厂家产能利用率 | % | 76.08 | 76.5 | ↑0.42 | 74.95 | 76.64 | ↑1.69 |
硫酸锌
① 原材料:次氧化锌:成交系数处于高位。市场预期美联储将降息,但基本面仍偏弱,消费端未见明显改善迹象。短期货币宽松与消费旺季有望带来一定提振,支撑锌价,但在库存拐点出现前,锌价上行动力有限。预计短期锌价维持低位震荡。
② 本周全国硫酸价格高位持稳。纯碱:本周价格持稳。③ 需求端相对稳定。锌供需平衡趋向过剩,中短期内锌价大幅下跌的可能性不大。预计锌价将在 21000—22000 元/吨区间运行。
周一水硫酸锌厂家开工率 83%,较上周下降 6 个百分点,产能利用率 68%,较上周下降 1 个百分点。
硫酸锌企业上游开工正常,但接单明显不足,现货市场出现不同程度回调。饲料企业近期采购积极性不高。在上游开工率与现有订单量不足的双重压力下,短期硫酸锌将继续弱势平稳运行。建议客户结合自身库存适当提前备货。
硫酸锰
原材料:① 国内进口锰矿价格稳中坚挺,部分矿种价格小幅上涨。随着下游锰合金价格上涨、节前补库需求释放预期增强,以及美联储降息正式落地,港口矿商惜售挺价氛围明显,成交价格重心缓慢小幅上移。
② 硫酸价格高位总体持稳。
本周硫酸锰厂家开工率 95%,较上周提高 19 个百分点;产能利用率 56%,较上周提高 7 个百分点。
饲料行业需求逐步回暖,化肥行业存在季节性备货。结合企业订单与原料因素分析,短期硫酸锰预计维持坚挺。建议客户适当增加库存。建议走海运的客户充分考虑船期,提前备货。
硫酸亚铁
原材料:尽管钛白粉需求较前期有所改善,但整体需求低迷的局面依然存在,厂家钛白粉库存积压持续,整体开工率仍处于相对水平,七水硫酸亚铁供应偏紧的局面持续。叠加磷酸铁锂需求相对稳定,原料紧张局面未有根本缓解。
本周硫酸亚铁厂家开工率 75%,产能利用率 24%,与上周持平。厂家订单排至 11—12 月。主要厂家预计减产,本周报价与上周持平。此外,副产品硫酸亚铁供应偏紧,原料成本支撑较强,硫酸亚铁整体开工不佳,企业现货库存极少,为硫酸亚铁涨价带来有利因素。结合近期企业库存与上游开工率,预计短期硫酸亚铁偏强运行。
硫酸铜/碱式氯化铜
原材料:本周铜价下跌,因美联储 9 月未如预期更大幅度降息,资本市场风险偏好下降,美元指数反弹压制金属市场,铜价走低。沪铜主力运行区间参考:79000—80100 元/吨。
宏观方面:铜价受库存上升与全球经济疲弱压制,但中国消费端补库与美元走弱在一定程度上限制了跌幅。叠加全球最大铜矿之一印尼铜矿持续停产,预计后期铜价走势谨慎,重点关注全球经济市场预期。
蚀刻液方面:部分上游原料厂家通过将蚀刻液深加工为海绵铜或氢氧化铜加快资金流动,向硫酸铜行业的销售占比下降,成交系数创下新高。
本周硫酸铜/碱式铜厂家开工率 100%,产能利用率 45%,与上周持平。铜价承压下行,硫酸铜价格跟跌,本周价格较上周下跌。建议客户结合自身库存备货。
氧化镁
原材料:原料镁砂持稳。
本周氧化镁价格较上周持稳,工厂运行正常、生产正常。交货周期一般在 3—7 天左右。政府已关停落后产能,窑炉不能用于生产氧化镁,冬季燃料煤使用成本上升。建议客户按需采购。
硫酸镁
原材料:目前北方硫酸价格短期上涨。
目前硫酸镁装置开工率 100%,生产发货正常,硫酸价格高位持稳,叠加氧化镁价格上涨,不排除进一步上涨的可能。建议客户根据生产计划和库存需求采购。
碘酸钙
原材料:目前国内碘市持稳,智利进口精碘供应稳定,碘化物厂家生产平稳。
本周碘酸钙厂家开工率 100%,与上周持平;产能利用率 34%,较上周下降 2 个百分点;主要厂家报价持稳。供需平衡,价格稳定。建议客户根据生产计划与库存需求按需采购。
亚硒酸钠
原材料:当前粗硒市场价格企稳,表明近期粗硒市场供应竞争日趋激烈,市场信心较强,也推动二氧化硒价格进一步上涨。目前整条供应链对中长期市场价格持乐观态度。
本周亚硒酸钠样品厂家开工率 100%,产能利用率 36%,与上周持平。厂家本周报价持稳,价格稳定,但不排除小幅上涨。
建议客户根据自身库存按需采购。
氯化钴
原材料:本周钴价继续上涨,原料供应紧张仍是市场的核心矛盾。由于刚果(金)持续禁止钴中间品出口,国内冶炼企业采购原料压力较大,仅维持刚需采购,部分企业转向使用钴盐作为替代,推动钴盐现货资源收紧、价格走强。9 月中国钴湿法中间品进口量进一步下降,冶炼厂持续消耗原料库存,成本端支撑坚实。
本周氯化钴厂家开工率 100%,产能利用率 44%,与上周持平。厂家本周报价持稳。因原料价格上涨,本周价格上调。氯化钴原料成本支撑增强,预计后期价格进一步上涨。
建议需求端结合库存提前 7 天制定采购与备货计划。
钴盐/氯化钾/碳酸钾/甲酸钙/碘化物
1. 钴盐:原料成本方面,刚果(金)出口禁令持续,钴中间品价格继续上涨,成本压力向下游传导。
本周钴盐市场表现积极,报价维持上行走势,供应偏紧,主要受供需驱动。短期看,钴盐价格受政策与库存影响波动较大,建议关注刚果(金)配额分配细节及国内库存消耗情况。长期看,钴盐需求与新能源行业发展密切相关。若新能源汽车与电池技术持续推进,钴盐需求有望稳步增长,但需警惕供给端政策变化及替代技术发展风险。
2. 氯化钾整体价格无显著变化,市场呈现供需双弱态势。市场货源供应依然偏紧,但下游工厂需求支撑有限,部分高端价格小幅波动,但幅度不大,价格维持高位稳定。碳酸钾价格随氯化钾持稳。
3. 本周甲酸钙价格持稳。原料甲酸厂家复产并提高甲酸开工,导致甲酸产能增加、供应过剩,长期看预计甲酸钙价格下跌。
4. 本周碘价与上周持平。