微量元素行情分析
一、有色金属分析
周环比:月环比:
| 单位 | 11月第4周 | 12月第1周 | 周环比变化 | 11月均价 | 截至12月5日均价 | 月环比变化 | 截至12月2日价格 | |
|---|---|---|---|---|---|---|---|---|
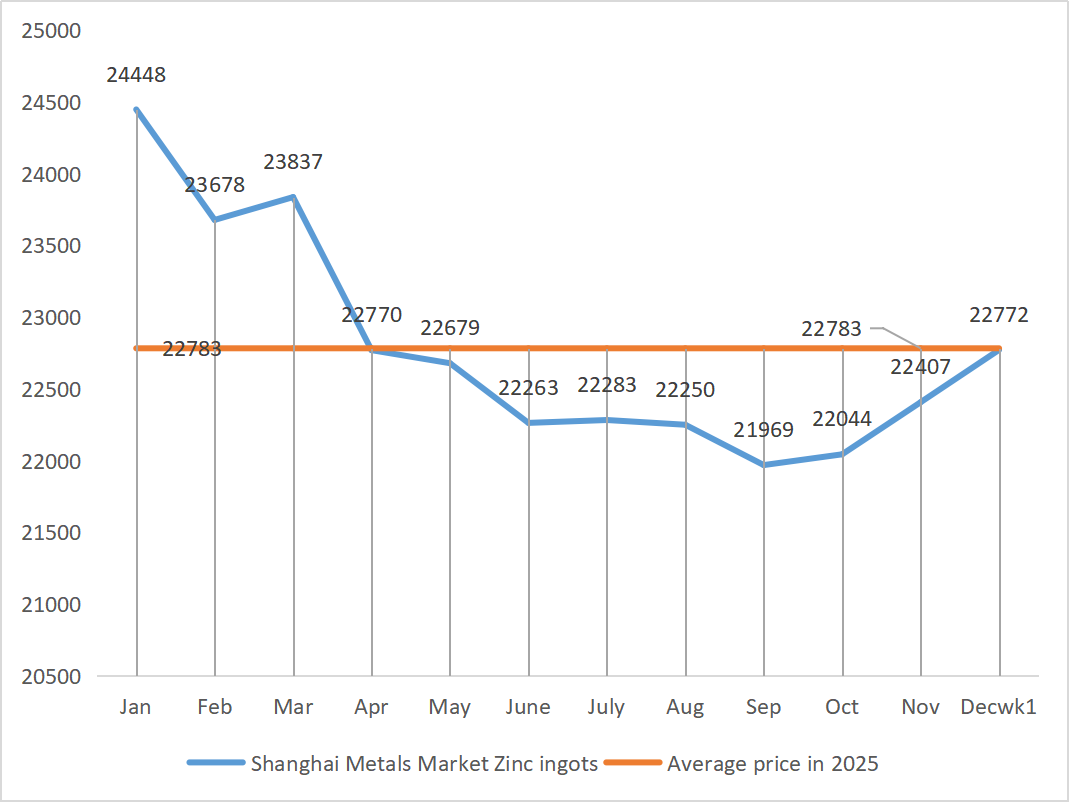
| 上海有色网 #锌锭 | 元/吨 | 22330 | 22772 | ↑442 | 22407 | 22772 | ↑365 | 23190 |
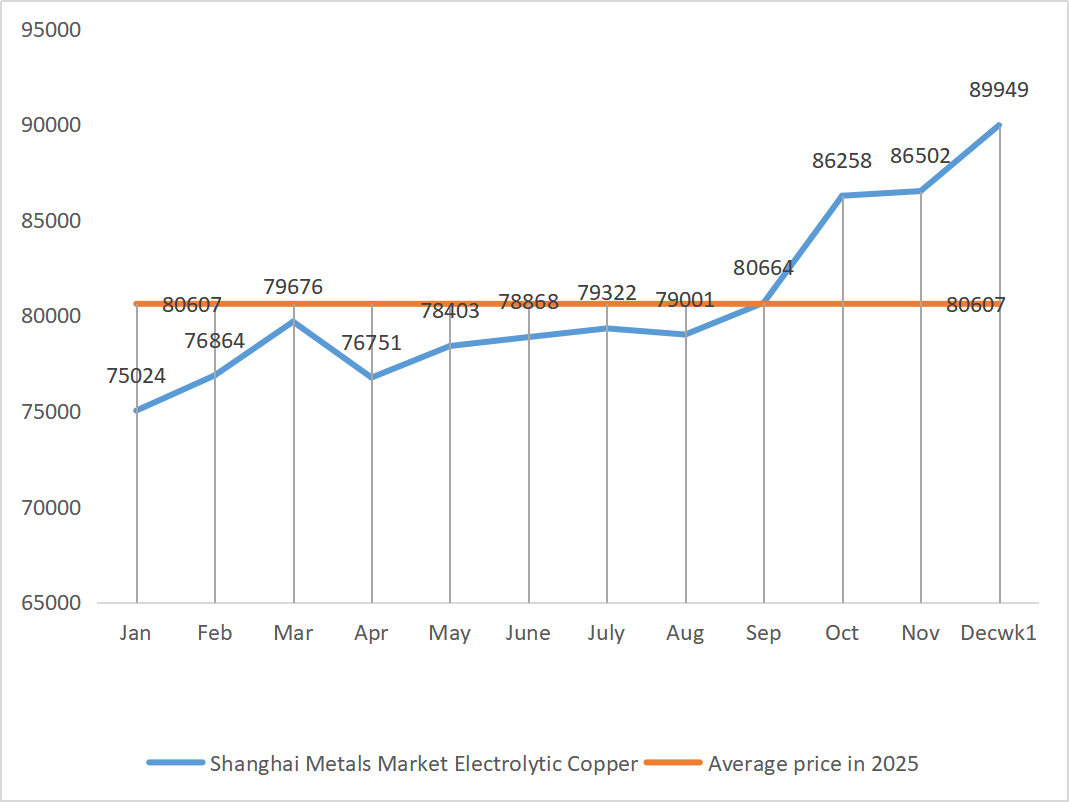
| 上海有色网 #电解铜 | 元/吨 | 86797 | 89949 | ↑3152 | 86502 | 89949 | ↑3447 | 92215 |
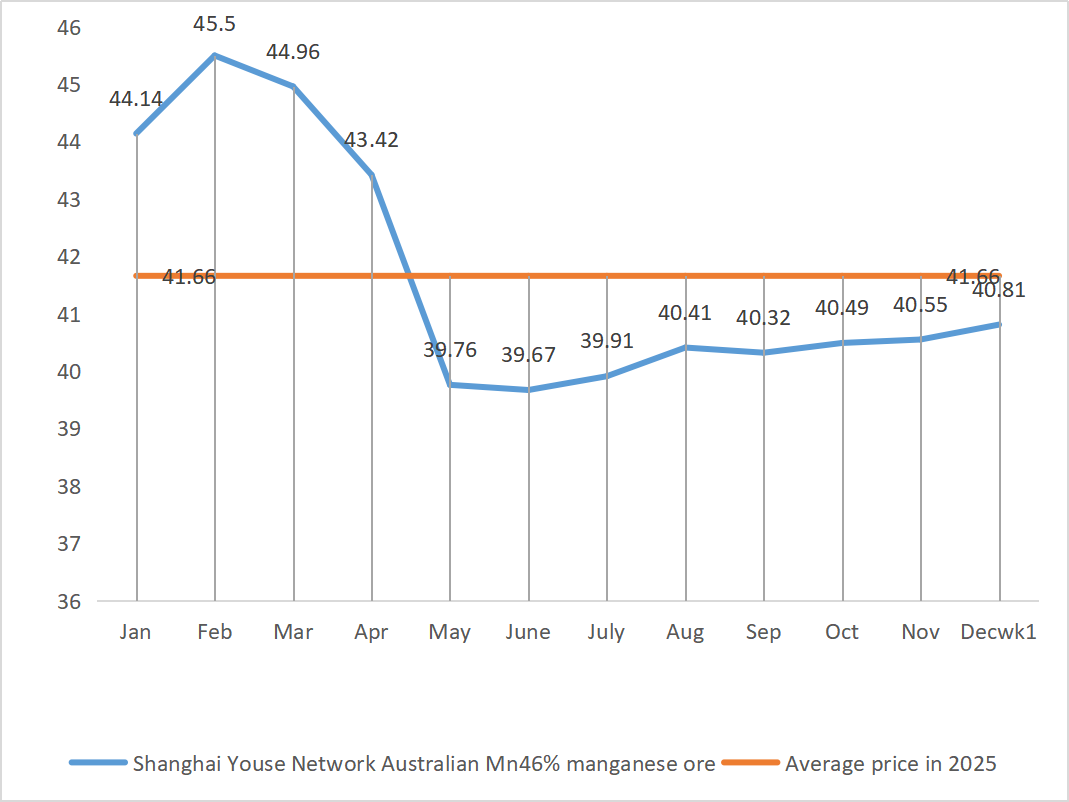
| 上海有色网 澳大利亚Mn46%锰矿 | 元/吨 | 40.63 | 40.81 | ↑0.18 | 40.55 | 40.81 | ↑0.26 | 41.35 |
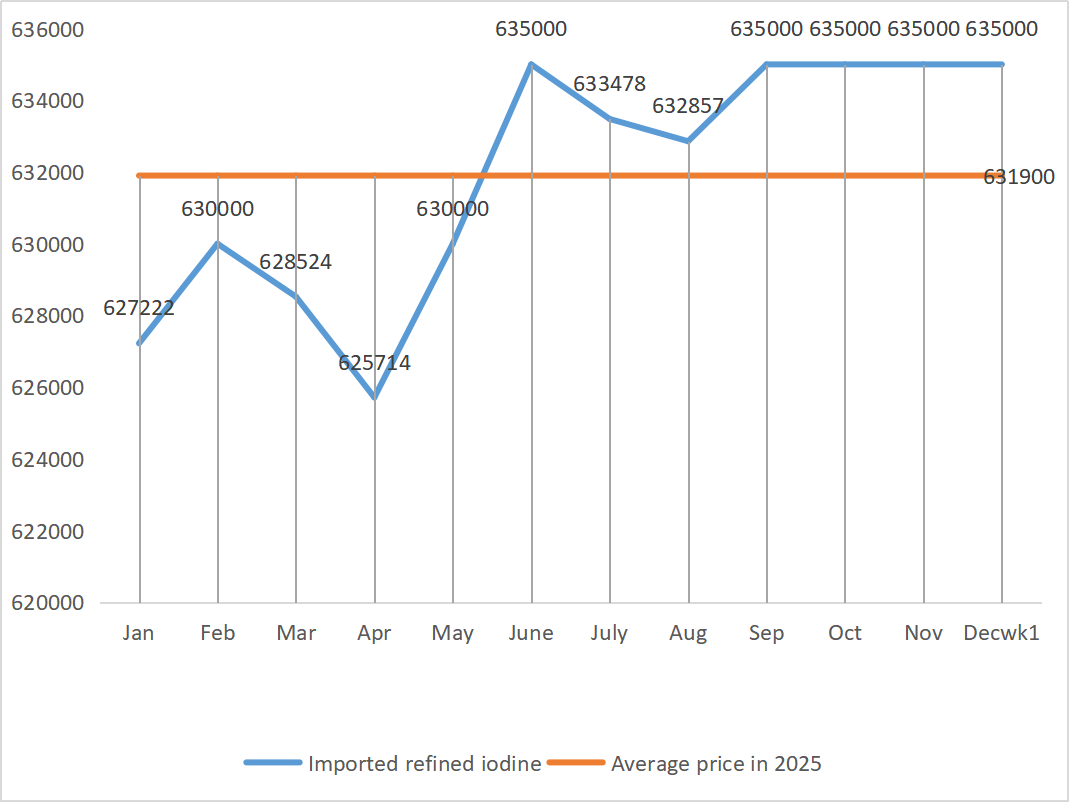
| 生意社 进口精碘价格 | 元/吨 | 635000 | ||||||
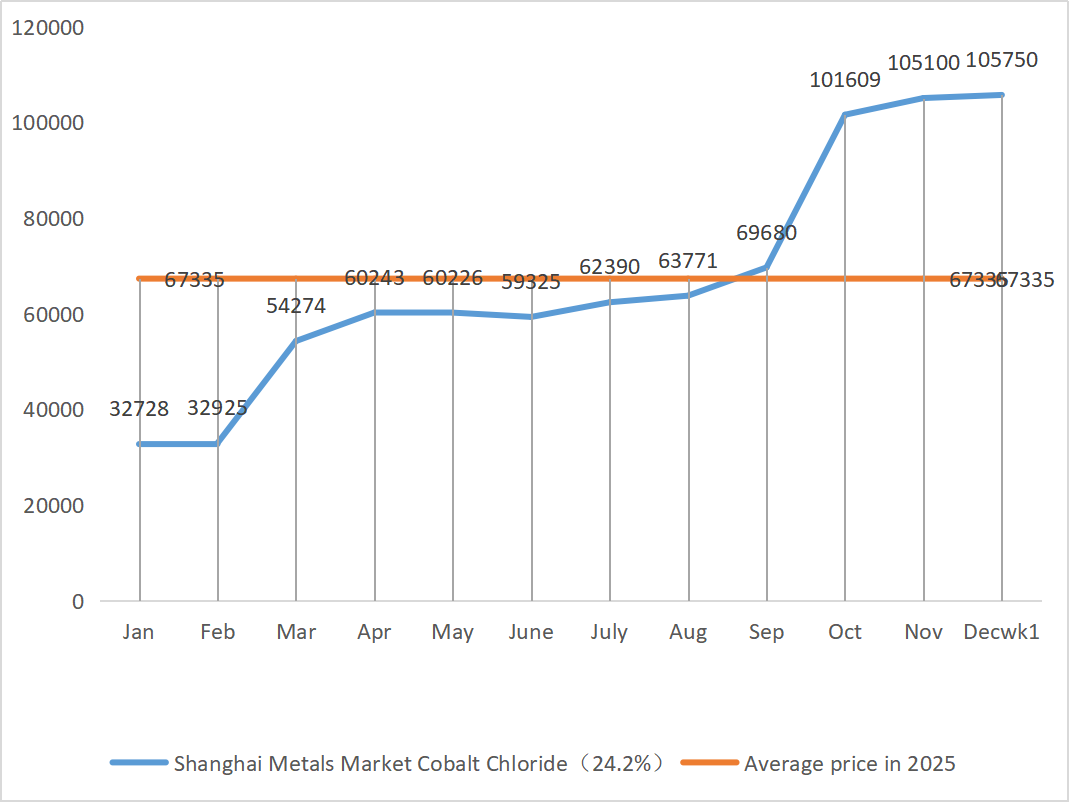
| 上海有色网 氯化钴(co≥24.2%) | 元/吨 | 104500 | 105750 | ↑350 | 105100 | 105750 | ↑650 | 105750 |
| 上海有色网 二氧化硒 | 元/公斤 | 115 | 114 | ↓1 | 113.5 | 114 | ↑0.5 | 107.5 |
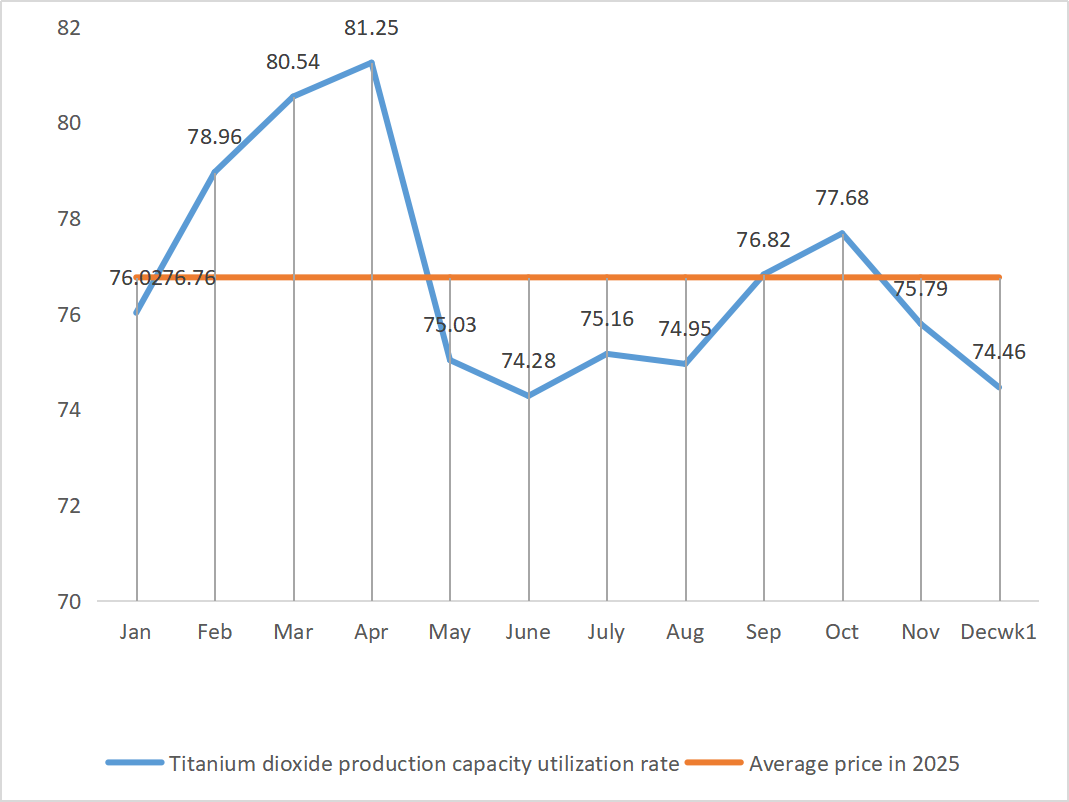
| 钛白粉厂家产能利用率 | % | 74.8 | 74.46 | ↓0.34 | 75.97 | 74.46 | ↓1.51 |
硫酸锌
① 原材料:次氧化锌:成交系数不断刷新年内新高。
宏观层面,美国ADP数据不及预期,市场对美联储降息预期增强,宏观上利好锌价。叠加锌精矿加工费低位,供应端支撑明显,锌价强势运行,沪锌主力合约价格创下今年8月以来新高。预计下周锌网价格在22300元/吨附近。
② 由于硫磺价格持续上涨,各地区硫酸价格以涨为主。纯碱:本周价格持稳。
周一水硫酸锌厂家开工率74%,与上周持平;产能利用率61%,较上周下降3%。
短期看,原料高成本为硫酸锌价格提供刚性支撑,市场高位持稳。中长期随着出口发运加快与询盘恢复,价格仍有小幅上行空间。
硫酸锰
原材料方面:① 锰矿价格稳中微涨。北方港口澳大利亚块矿、加蓬块矿等供应偏紧,主要矿商报价普遍小幅上调。
② 硫酸价格维持高位持稳,预计走强。
本周受硫磺价格大幅上涨影响,硫酸锰生产成本持续上升。需求端:整体呈温和复苏态势,短期价格预计偏强。成本驱动下,若硫酸价格继续上涨,硫酸锰价格预计跟随走强。建议客户按需采购。
硫酸亚铁
原材料:作为钛白粉的副产品,其供应受主行业钛白粉开工率偏低的制约。同时,磷酸铁锂行业需求稳定,挤压了流向饲料行业的份额,导致饲料级硫酸亚铁长期供应紧张。
本周硫酸亚铁厂家开工率大幅降至20%,较上周下降60%;产能利用率仅7%,较上周下降19%。主要厂家订单已排至2月,发货紧张。在原料成本支撑强劲、部分地区停报的背景下,预计硫酸亚铁价格中短期维持上行趋势。建议需求端结合自身生产情况采购,避免高位买入。需求稳定的客户,建议提前协商远期订单。
硫酸铜/碱式氯化铜
基本面方面,全球铜矿扩产缓慢,多地生产受扰,原料短缺加剧。市场预测2026年全球精铜可能出现45万吨供应缺口。为吸引必要投资,铜价需在较长时期内维持高位(如年均价超过12000美元/吨)。需求端,新能源(光伏、电动汽车、储能)、人工智能、电网投资等新兴领域需求增长明确,预计将提升铜消费占比,构成长期利好因素。国内现货与终端消费当前表现疲弱。下游对高铜价的接受度及采购意愿相对偏低,对价格形成现实约束。
宏观层面,多空因素交织。美联储降息预期强化美元,使以美元计价的铜对非美买家更为昂贵,压制LME铜的上行动能。中国宣布将在2026年扩大内需并采取更积极的宏观政策,提振工业金属需求前景。同时,美国关税政策:美国对精铜的进口关税豁免政策仍在执行,审查结果(可能征税)要到明年6月才公布。这促使商家提前将铜运往美国以规避潜在风险,导致COMEX铜期货持续升水,为“囤货潮”提供支撑。
总体看,中国的政策预期与美国的“囤货”行为共同构成铜价的底部支撑,使其在高位保持韧性。但美元走强与国内短期消费低迷限制了上涨空间。因此,铜价陷入两难。预计在中国政策发力、美国囤货与国内消费低迷的博弈中,铜价在91850—93350元/吨区间内窄幅波动。
建议客户结合自身库存,在铜价回落至相对低位时择机备货,以在控制成本的同时保障供应。
硫酸镁/氧化镁
原材料方面:当前北方硫酸高位持稳。
氧化镁与硫酸镁价格上涨。受镁砂资源管控、配额限制及环保整治影响,多数企业以销定产。轻烧镁砂企业因产能置换政策被迫停产改造,短期产能难以明显提升。随着硫酸价格上涨,硫酸镁与氧化镁价格短期或小幅上涨。建议适度备货。
碘酸钙
原材料:四季度精碘价格小幅上涨。碘酸钙供应偏紧。部分碘化物厂家停产或限产。预计碘化物长期稳中小涨。建议适度备货。
亚硒酸钠
原材料方面:二硒价格先涨后稳。市场人士称,硒市价格稳中上行,成交活跃度一般,预计后期价格维持坚挺。亚硒酸钠厂家表示需求疲弱、成本上升、订单增加,本周报价小幅下调。按需采购。
氯化钴
原料短缺已从预期转为现实,厂家在高成本支撑下维持强势报价。尽管部分下游行业已开始为明年一季度布局、采购积极性提升,但市场整体在当前价位仍以谨慎观望为主。应密切关注刚果(金)等主要产区的政策动向,任何供应扰动都可能快速推高成本。在供需稳定与成本支撑下,预计氯化钴价格维持稳定。若刚果(金)政策进一步影响原料供应,存在价格快速上涨风险。反之,若高价持续抑制需求,不排除阶段性回调。
按需备货。
钴盐/氯化钾/碳酸钾/甲酸钙/碘化物
1. 钴盐:原料成本:硫酸钴价格周一小幅上涨,市场中枢上移。供给端原料成本支撑强劲,冶炼厂挺价坚决:MHP及再生料报价上调至90000—91000元/吨,中间品报价维持95000元/吨左右。当前上下游价格分歧仍存,但买方对当前价格的接受度正逐步提升。当下游完成阶段性消化并启动新一轮集中采购时,钴盐报价预计再度上涨。
2. 氯化钾:整体稳定,局部波动:近期氯化钾市场以稳中整理为主。前期跌幅较大的部分产品价格出现反弹迹象,但高价落实仍有一定难度。长期看,价格大幅上涨的可能性较低
3. 本周甲酸钙价格持稳。由于原料短缺,甲酸厂家12月停产检修至月底,预计甲酸钙价格短期上涨。
4 本周碘价较上周持稳。