整体市场展望:8月以来,微量元素市场呈现分化走势。受锌价上行推升生产成本影响,一水硫酸锌、活性氧化锌等锌盐价格表现坚挺。硫酸铜随宏观情绪好转同步跟涨。与之相反,氯化钴、亚硒酸钠因供应过剩延续下行。8月锌价上涨超过1000元,为锌盐产品提供了坚实的成本支撑。锌精矿加工费处于低位,叠加宏观与资金面推动,预计下周锌价将进一步上行。
周环比变化:月环比变化:
| 单位 | 8月第3周 | 8月第4周 | 周环比 | 7月均价 | 截至8月28日均价 | 月环比 | 9月3日现价 | |
|---|---|---|---|---|---|---|---|---|
| 上海有色网 #锌锭 | 元/吨 | 25429 | 26081 | ↑652 | 24523 | 25569 | ↑1046 | 26785 |
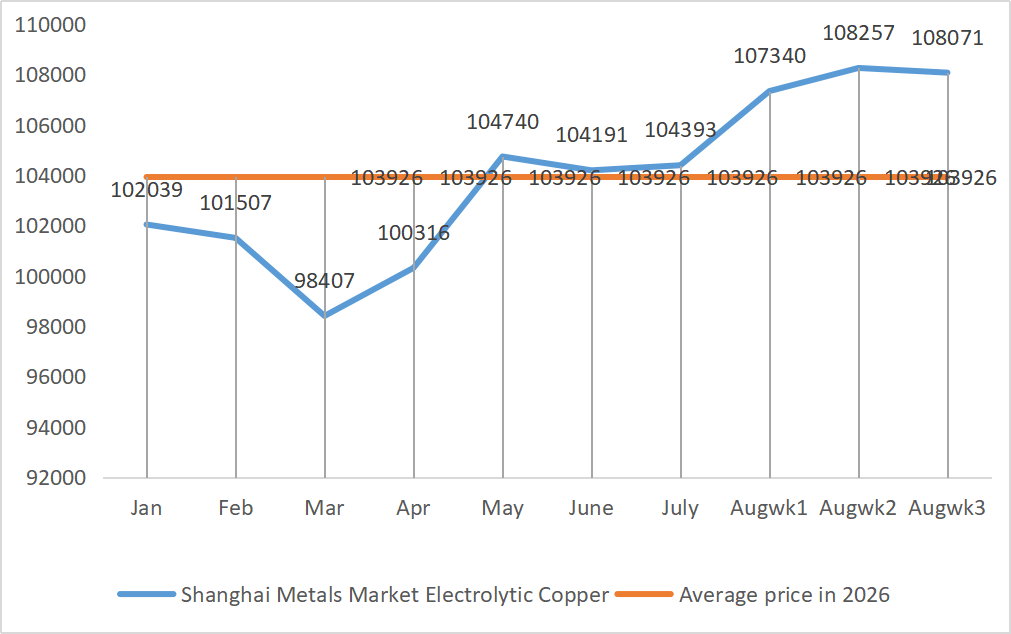
| 上海有色网 #电解铜 | 元/吨 | 108071 | 108989 | ↑918 | 104393 | 108164 | ↑3771 | 109345 |
| 上海有色网 澳大利亚 Mn46% 锰矿 | 元/吨 | 42.9 | 42.9 | - | 43.13 | 42.9 | ↑0.6 | 42.9 |
| 生意社 进口精碘价格 | 元/吨 | 635000 | 635000 | - | 635000 | 635000 | - | 635000 |
| 上海有色网 氯化钴 (co ≥ 24.2%) | 元/吨 | 89000 | 87200 | ↓1800 | 101478 | 92067 | ↓10628 | 86000 |
| 上海有色网 二氧化硒 | 元/公斤 | 115 | 115 | - | 120.9 | 115.33 | ↓5.65 | 114 |
| 钛白粉厂家产能利用率 | % | 71.95 | 71.55 | ↓0.4 | 72.18 | 72.05 | ↓0.13 |
硫酸锌
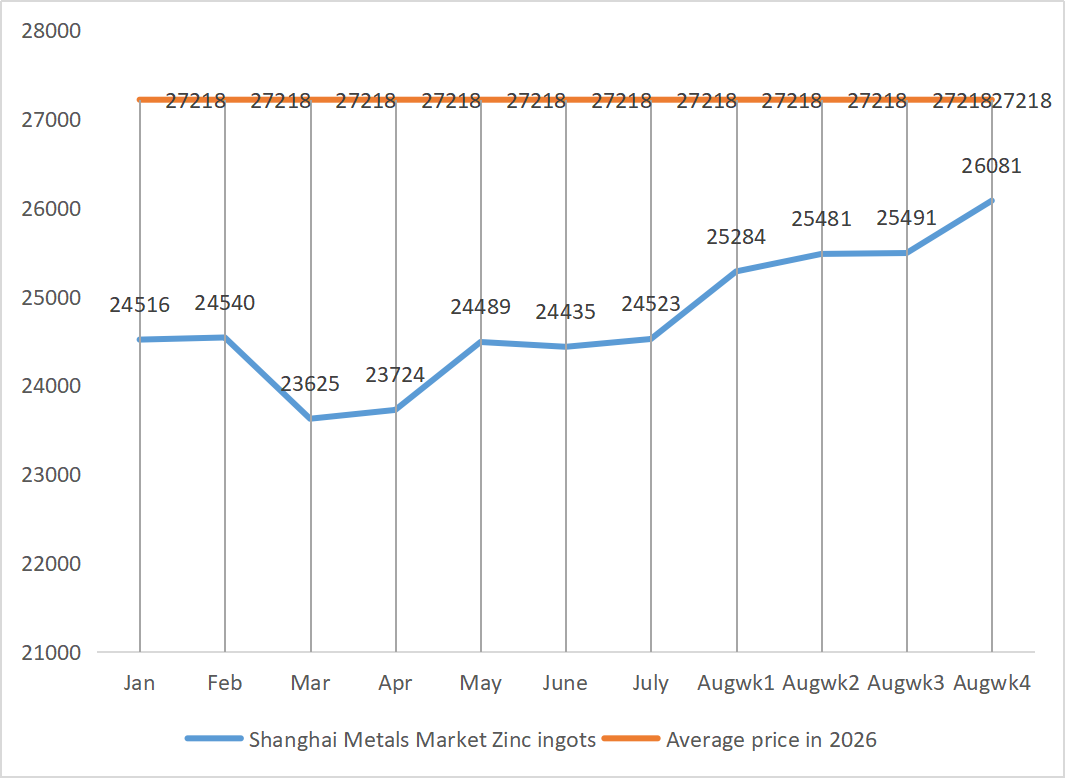
原材料:硫酸价格区域分化明显。次氧化锌供应偏紧,成交系数高企,成本支撑较强。锌价方面,美国-伊朗制裁与美联储鹰派会议纪要共同施压,但加工费稳定在1550元/吨,成本支撑稳固,限制了下行空间。8月以来锌价持续上涨,至第3周较7月累计上涨875元,为产品提供了强有力的成本支撑。
供给端:一水硫酸锌开工率为55%,产能利用率为42%(上升5%)。订单已排至10月初(25–30天),订单量保持稳定。生产受限加剧,市场供应预计趋紧。
需求端:国内方面,饲料行业受旺季临近、畜禽饲料消费增加带动,需求稳步增长。化肥领域,随着秋施季节开启,复合肥需求向好,特种肥采购周期已经启动。出口方面,南美航线海运费上涨9%,创年内最高水平。高运费下,客户从批量囤货转向按需采购。不过随着海外终端需求逐步回暖,出口订单呈稳步增长态势。
宏观因素:美国-伊朗制裁与美联储鹰派会议纪要的双重压力,对锌价形成一定下行压力,但低加工费与强成本支撑限制了下行空间。
价格展望:随着消费旺季到来,下游需求逐步恢复。受锌市高价支撑,本周一水硫酸锌领涨。成本上升与需求回暖共同驱动市场,预计价格将进一步上行。
采购建议:根据现有库存和实际需求进行采购。
硫酸锰
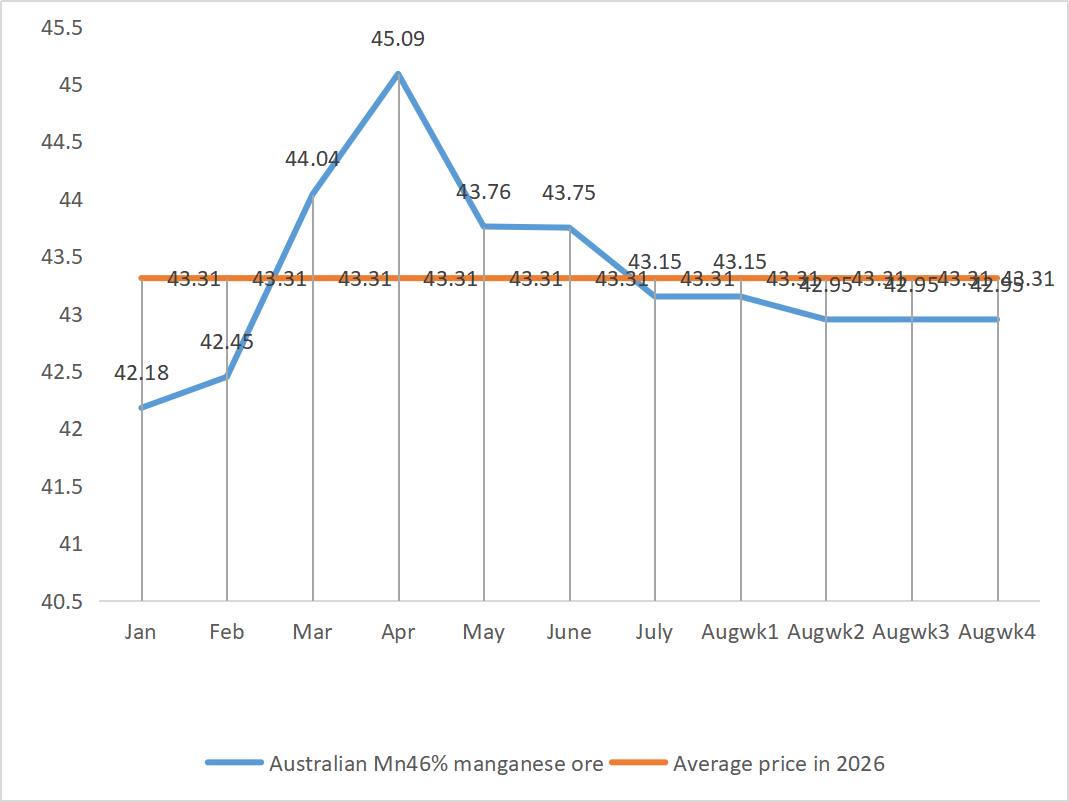
原材料:硫酸价格保持稳定,锰矿价格高位坚挺。钦州港锰矿库存持续下降,支撑矿价稳中略涨——澳洲高品位精矿38–38.5元/吨度,南非半碳酸35.5–36元/吨度,澳洲块矿40.5–41元/吨度。硫酸价格持续高位,叠加锰矿库存下降、价格上行势头,形成有利条件。
供给端:一水硫酸锰开工率为94%(持平),产能利用率73%(持平)。订单排至55–60天(计划至10月初),订单量保持稳定。长协订单占比较高。
需求端:国内方面,饲料需求显现回暖迹象;化肥与复合肥生产产能利用率提升,叠加特种肥采购启动,带来额外需求。出口方面,尽管部分海外厂家复产,但延续至10月初的存量订单继续支撑价格。受三元前驱体产量与出口量增长带动,硫酸锰需求走强。
宏观因素:无直接宏观因素影响;主要由国际产能转移与下游补库驱动。
价格展望:短期硫酸锰市场预计以稳中略涨为主。
硫酸亚铁
原材料:钛白粉产能维持在75%左右,副产粗硫酸亚铁供应未见收紧。原料支撑偏弱,价格仅小幅企稳,无明显上涨。
供给端:近期下游磷酸铁锂市场对七水硫酸亚铁需求疲弱。部分钛白粉企业恢复一水硫酸亚铁生产线,以消化副产七水硫酸亚铁,带动整体开工率升至67%(月环比上升17%),产能利用率升至23%(月环比上升12%)。但饲料级一水硫酸亚铁库存仍处高位,消化缓慢,供应压力未改。
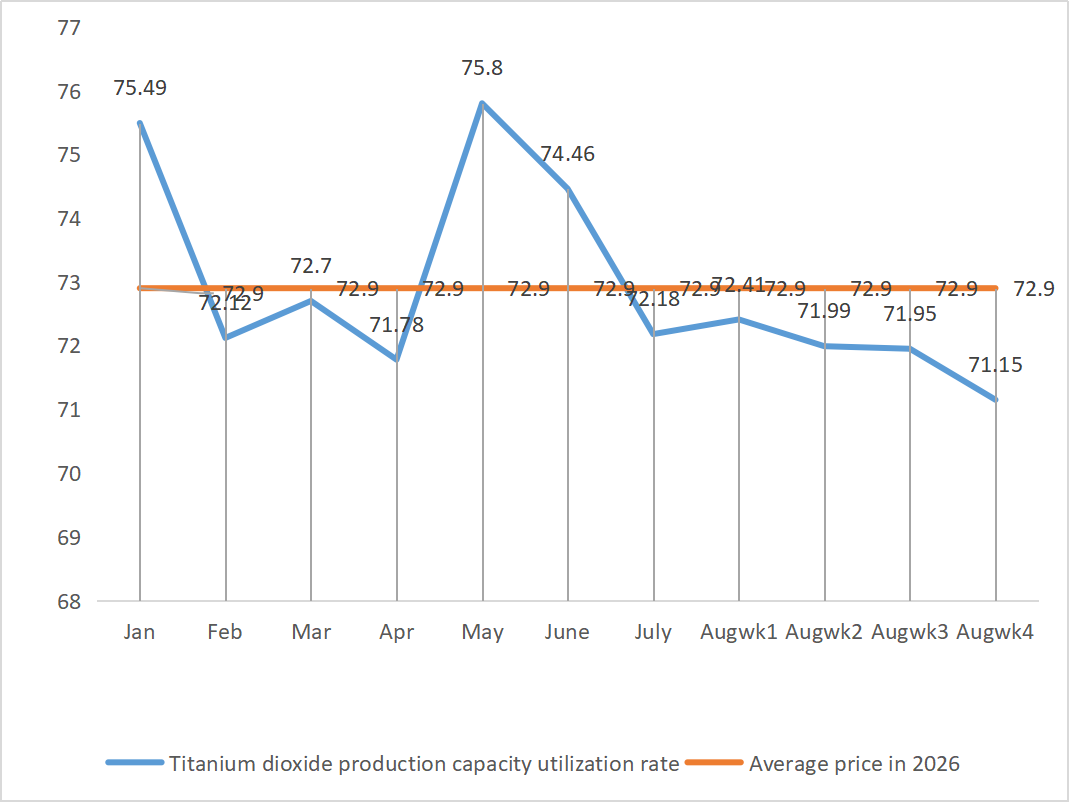
需求端:下游饲料需求略有回暖,采购以刚需为主,增量有限。饲料厂需求偏弱,按需零星补库,无明显集中囤货。高库存仍需时间消化。
宏观因素:无直接宏观影响。
价格展望:硫酸亚铁价格近两个月持续下跌,已接近生产成本线,市场报价企稳,观望情绪浓厚。
硫酸铜/碱式氯化铜
原材料:蚀刻液供应紧张,更多流向海绵铜等中间产品,用于硫酸铜的比例下降。
供给端:硫酸铜产能利用率100%(持平),产能利用率42%(持平)。受台风影响,进口铜到货延迟。叠加冶炼厂出口增加,国内供应趋紧,社会库存持续下降。
1)后市走势展望:
美联储主席沃什在杰克逊霍尔年会上释放鹰派信号,称通胀仍处高位。尽管近期数据有所放缓,但仍不足以确认持续改善的趋势。只有在核心通胀持续且明确向2%目标靠近时,才有充分理由转向;否则紧缩措施将持续。国内方面,基本面同样提供坚实支撑:库存降至两年半低点,随着“金九”旺季临近、新兴领域势头强劲,铜价下方支撑良好。但投资者须高度警惕232关税政策突然落地可能引发的异常波动。总体而言,在美联储加息预期升温下,铜价虽面临短期压力,但在有色金属中抗跌性最强。供应扰动持续,推动国内铜精矿加工费进入历史性负值区间,供应偏紧格局延续。宏观逆风与基本面顺风激烈拉锯,铜价上行概率大于下行。预计铜价将维持高位区间运行。
价格展望:预计下周铜价运行区间为109000–110000元/吨。宏观支撑持续、需求旺季临近,下游采购需求逐步释放,为铜价提供进一步上行动力。但受自身供需格局影响,硫酸铜涨幅将受限。
采购建议:根据生产节奏和库存水平灵活安排采购。
1)当前价格走势
硫酸镁/氧化镁
原材料方面:本周镁市平稳,与上周持平。8月传统淡季成交清淡,生产端按需补库,市场情绪谨慎。辽宁海城已全面淘汰老式镁砂反射炉。叠加矿石短缺、新增产能释放缓慢,轻烧镁粉供应偏紧,推动价格上涨,加速行业绿色集约化转型。采购建议:硫酸镁、氧化镁根据需求分批补库,保持适度库存。
碘酸钙
本周碘市高位持稳。精碘原料价格坚挺,提供成本支撑,厂家开工平稳、供应充足。下游饲料企业仅按需小单采购。采购建议:精碘成本支撑较强,碘酸钙易涨难跌;建议适度备货。
亚硒酸钠
本周硒市持稳,成交清淡。作为铜冶炼副产,粗硒持续稳定释放,供应平稳。下游买家仅按需采购,无明显大批量买入,市场观望情绪浓厚。采购建议:原料价格平稳,亚硒酸钠可按需采购,无需提前备货。
氯化钴
本周钴盐弱势探底后企稳。原料方面,钴现货成本下降,成本支撑减弱。印尼低价成交冲击市场,而下游参考价仍低于63000元/吨,买卖双方价差较大,成交清淡。随着“金九银十”临近,下游采购需求逐步释放,8月底至9月初价格持续下跌后有望企稳。采购建议:按需采购、控制节奏,避免追低或囤货,关注9月集中备货信号。
氯化钾/碳酸钾/甲酸钙/碘
1. 氯化钾:本周氯化钾延续弱势,价格表面稳定、实际走低。港口库存升至370–374万吨的历史高位,维持供大于求格局。政策调控下价格暂时稳定,但低价非主流货源持续压制成交水平,经销商出货兑现意愿增强。9月初秋肥采购集中启动,或有助于止跌企稳。采购建议:按需采购;可考虑在低价位锁定部分量,但避免囤货。
2. 本周甲酸钙市场继续窄幅震荡。原料价格稳定,成本支撑延续,价差主要来自品牌与区域差异。下游仅按需补库,成交有限,市场整体平稳。采购建议:按需采购,批量采购有少量议价空间。
3. 本周碘价与上周持平。