一、有色金属分析
周环比:月环比:
| 单位 | 2月第2周 | 2月第4周 | 周环比变化 | 1月均价 | 2月均价 | 月环比变化 | 截至3月3日价格 | |
|---|---|---|---|---|---|---|---|---|
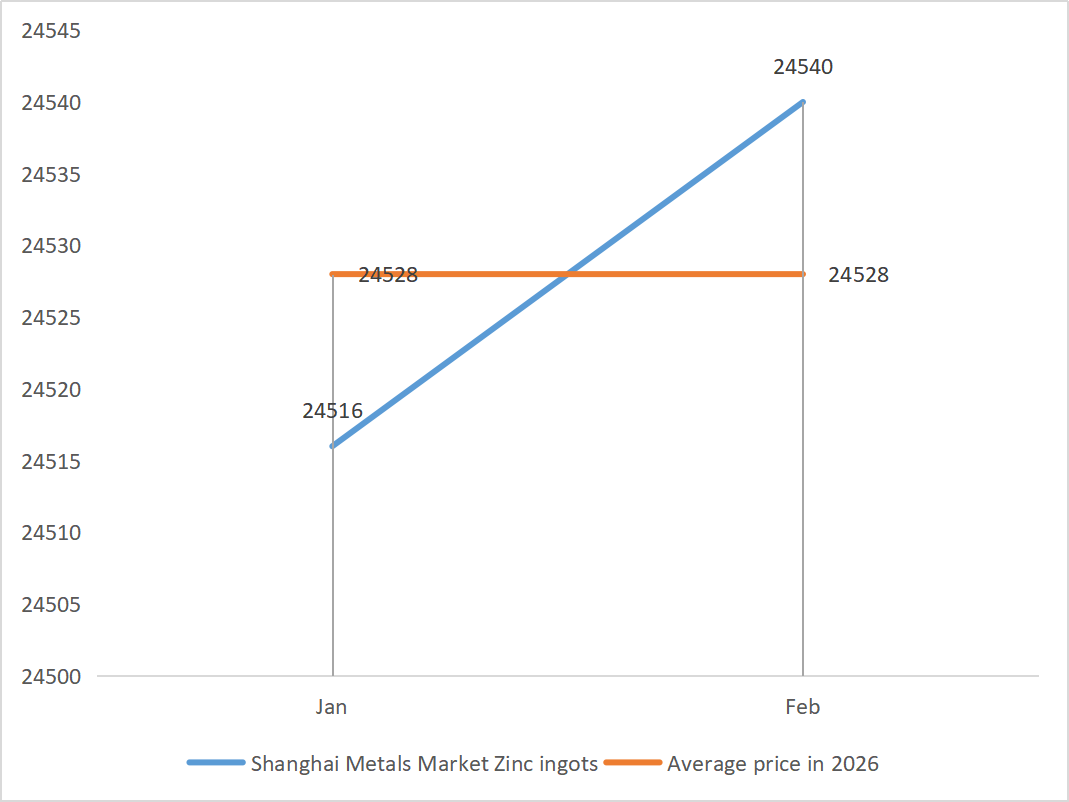
| 上海有色网 #锌锭 | 元/吨 | 24410 | 24453 | ↑43 | 24516 | 24540 | ↑24 | 24400 |
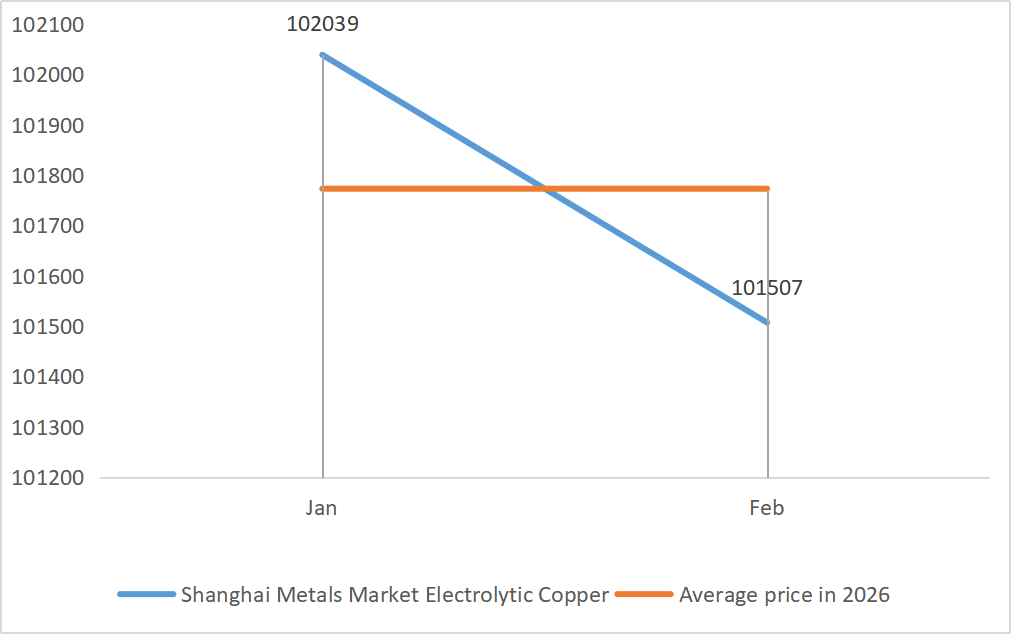
| 上海有色网 #电解铜 | 元/吨 | 101374 | 101824 | ↑450 | 102039 | 101507 | ↓532 | 101725 |
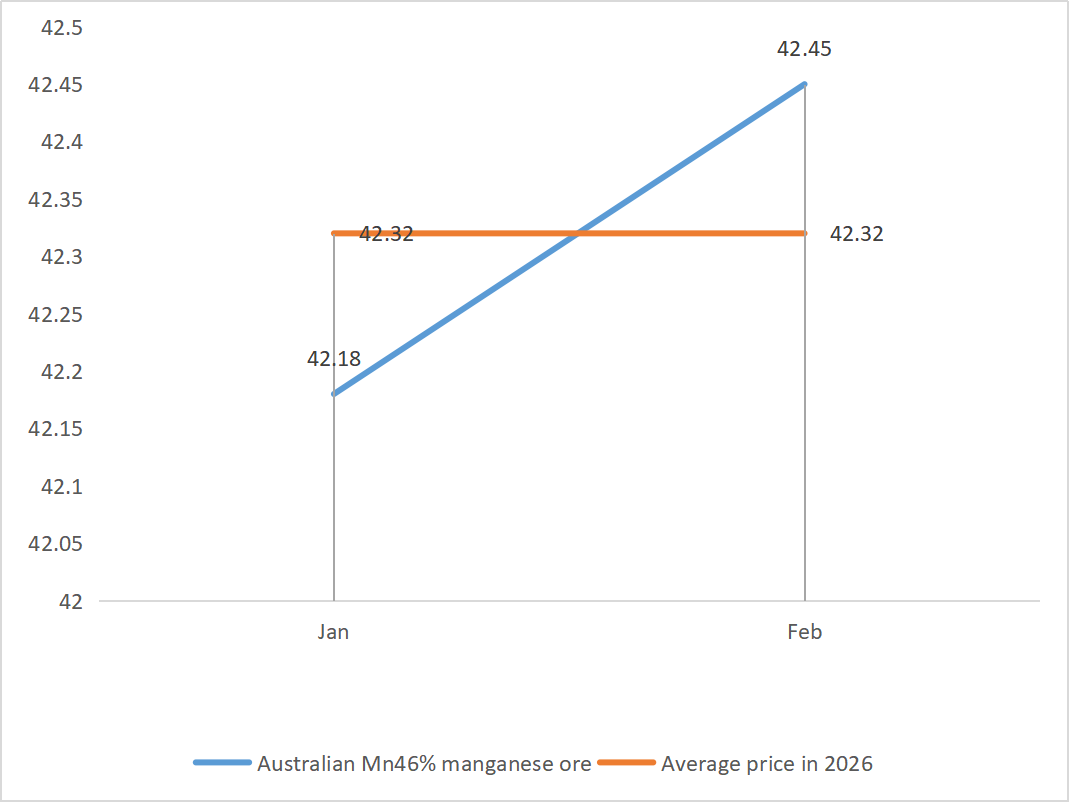
| 上海有色网 澳大利亚 Mn46% 锰矿 | 元/吨 | 42.45 | 42.45 | - | 42.18 | 42.45 | ↑0.27 | 42.45 |
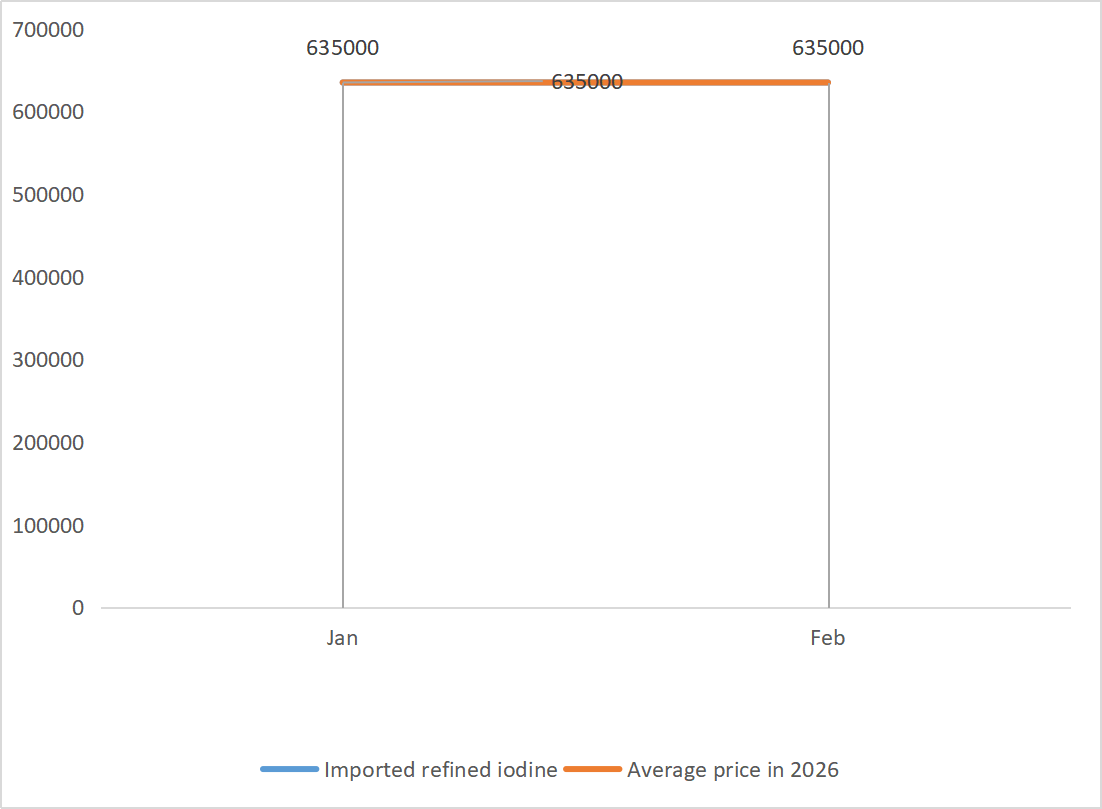
| 生意社 进口精碘价格 | 元/吨 | 635000 | 635000 | - | 635000 | 635000 | - | 635000 |
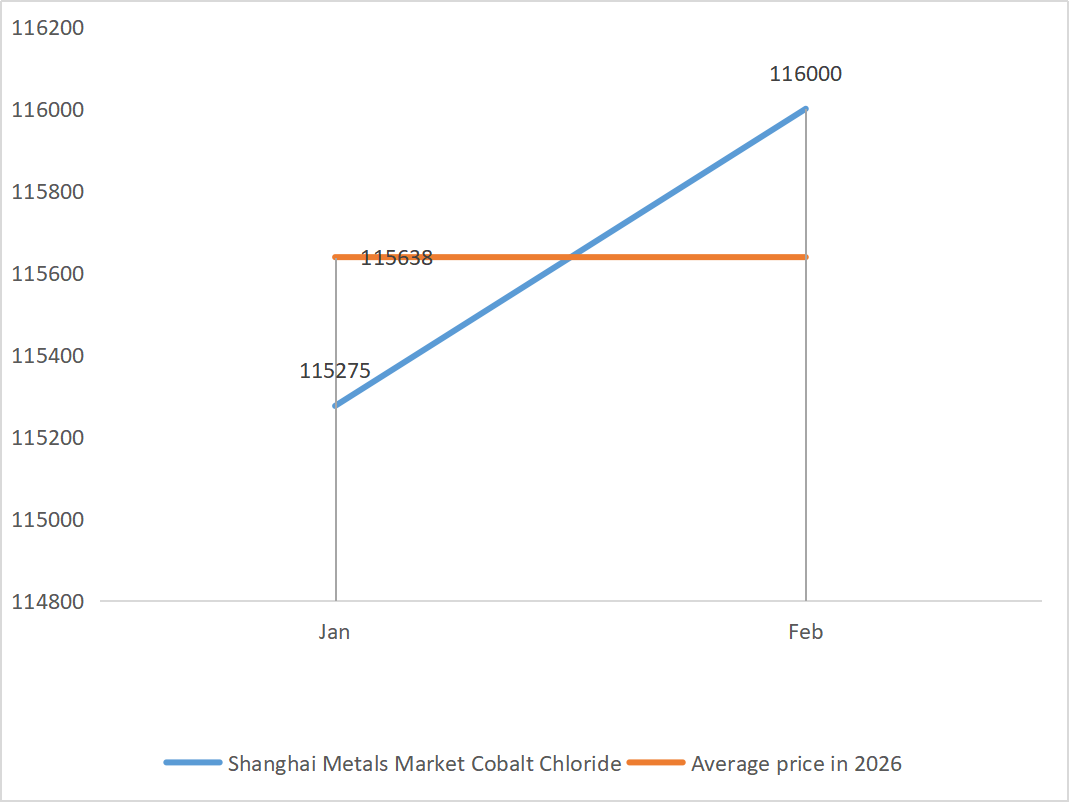
| 上海有色网 氯化钴(co≥24.2%) | 元/吨 | 116000 | 116000 | - | 115275 | 116000 | ↑725 | 116000 |
| 上海有色网 二氧化硒 | 元/公斤 | 157.5 | 163.8 | ↑6.3 | 132.50 | 158.20 | ↑25.7 | 167.5 |
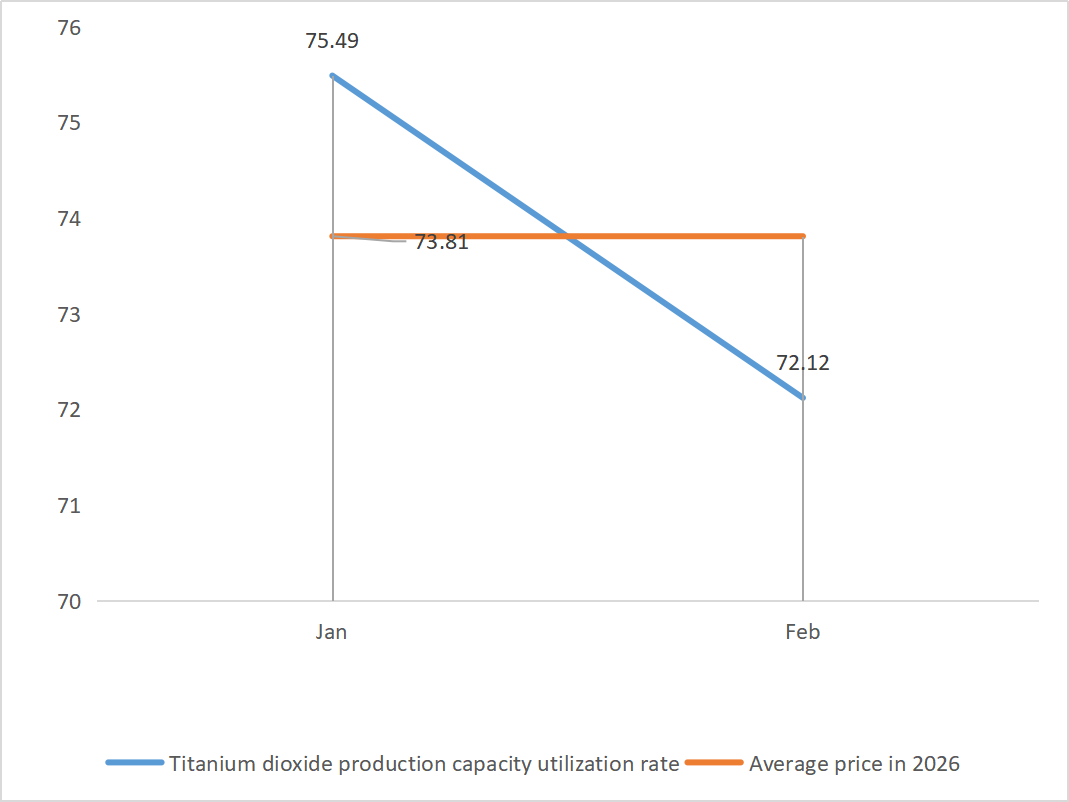
| 钛白粉厂家产能利用率 | % | 72.55 | 70.38 | ↓2.17 | 75.2 | 72.12 | ↑0.51 |
硫酸锌
① 原材料:次氧化锌:供应偏紧局面延续,厂家报价维持坚挺。
锌网价格背景:宏观方面,以色列突袭伊朗导致地缘政治风险加剧,市场避险情绪上升。但据上海有色网数据,2025年中国将从伊朗进口约8.6万实物吨锌精矿,占总进口量的1.62%。地缘冲突对锌价的影响有限。
基本面方面,春节期间国内锌锭库存增加5.9万吨至21.99万吨,冶炼厂锌锭周度库存增加逾3.8万吨,整体库存增幅明显。预计元宵节后消费将逐步恢复。在消费预期、锌精矿加工费低位、海外锌锭库存偏低及地缘政治风险等因素共同作用下,预计下周锌均价围绕24700元/吨震荡。
② 硫酸:部分地区价格上涨。
本周硫酸锌开工率53%(较节前下降5%),产能利用率30%(较节前下降21%),短期供给端压力不大,对价格形成一定支撑。受金属锌价格波动与硫酸、次氧化锌等原料价格上涨预期的双重影响,产品价格上涨可能性较大。
建议结合当前生产计划与春节期间库存消耗情况及时补货,以规避后市潜在的成本上升。
硫酸锰
原材料:① 成本支撑强劲:锰矿价格保持坚挺,为硫酸锰提供底部支撑。
② 硫酸价格较节前再度上涨。
供给端:本周生产企业开工率30%(较节前下降35%),产能利用率21%(较节前下降29%)。
预计硫酸锰价格短期维持坚挺。基于企业订单量与原料因素分析,短期硫酸锰看涨。建议客户适度增加库存。
硫酸亚铁
原材料方面:钛白粉行业减产导致其副产品硫酸亚铁供应收缩,而现有货源又被磷酸铁锂行业分流,进一步挤压传统领域的原料供应。原料七水硫酸亚铁持续短缺,明显制约硫酸亚铁生产。
开工率60%(较节前上升20%),产能利用率17%(较节前上升6%)。尽管开工率明显回升,但在手订单充足使市场整体供应依然偏紧,现货流通压力尚未缓解。
在产能利用率偏低与原料供应紧张的双重支撑下,预计硫酸亚铁价格短期维持高位。建议下游企业结合生产计划保持合理库存水平,以应对原料紧张可能带来的供应波动,确保生产连续性。
硫酸铜/碱式氯化铜
宏观层面:中东战火蔓延,需求乐观情绪受到提振:霍尔木兹海峡瘫痪阻碍铜矿运输,运输成本大幅上升,进一步削弱供应韧性。尽管春节后中国铜库存达到10年峰值(上期所库存飙升44%至39.15万吨),但摩根大通预测2026年全球铜市将出现13万吨供应缺口,南美、非洲等主要矿区的扰动未缓解,长期需求刚性愈发突出。短期看,在中东局势与国内两会政策预期的支撑下,铜价或维持高位震荡。中长期看,供应缺口与科技需求形成共振,铜价重心有望上移,但需警惕地缘冲突缓和后的回调风险。供需错配将持续加剧,预计2026年铜价维持高位。
基本面:供给端,进口货源持续到港,国内供应稳定;需求端,下游生产逐步恢复,消费略有回暖。库存方面,截至2月26日,全国主要地区铜社会库存较周二上升4.56%。
预计下周铜价在101000—103000元/吨区间震荡。
硫酸铜价格受铜价波动影响显著。建议下游企业结合自身库存情况,灵活把握生产节奏,适时采购,以应对成本波动带来的经营压力。
硫酸镁/氧化镁
原材料方面:当前北方硫酸高位持稳。
受节后镁砂资源管控、配额限制及环保整治影响,多数企业以销定产。轻烧镁砂企业因产能置换政策被迫停产改造,短期产能难有明显提升。硫磺价格上涨带动硫酸价格上行,为硫酸镁价格提供利好支撑。建议适度备货。
碘酸钙
精碘价格小幅上涨,碘酸钙供应偏紧,部分碘化物厂家停产或限产,碘化物供给紧张。预计碘化物长期稳中小涨的基调不变。建议适度备货。
亚硒酸钠
原材料方面:有色金属价格持续上涨。粗硒与二氧化硒市场整体缩量、价格持稳,市场供应偏紧。受资金炒作影响,上游粗硒、二氧化硒未放量出货,导致原料短缺。厂家库存偏低,价格上行。按需采购。
氯化钴
上周钴盐现货市场成交清淡,价格持稳。多数冶炼厂刚刚复产,市场仍以观望为主。需求端,节后第一周物流尚未完全恢复,下游企业也多持观望态度。实际成交相对有限,市场整体交投偏弱。在供应阶段性收紧、原料成本支撑仍存的背景下,钴盐价格有望恢复上行走势。建议适度增加库存。
氯化钾/碳酸钾/甲酸钙/碘化物
1. 氯化钾:近期氯化钾价格保持稳定。港口库存回升至约280万吨。节后需求疲弱。此前重点钾肥企业与重点下游客户签订长协保供协议,但实际供应暂时受限。随着春耕季节临近,短期氯化钾销售压力不大,但近期供应偏紧,价格小幅上涨。建议按需补货。
2. 国内甲酸市场处于稳中横盘整理阶段,价格稳定,供需平衡,库存可控。3月北方大型装置检修计划与下游需求预期回暖将是影响市场走势的关键因素,但检修执行情况及市场供需变化仍需密切关注。本周甲酸钙价格持稳,建议按需备货。
3. 本周碘价较上周稳定。