微量元素行情分析
一、有色金属分析
周环比:月环比:
| 商品 | 单位 | 4月第1周 | 4月第2周 | 周环比变化 | 3月均价 | 4月10日前均价 | 月环比变化 | 4月14日当前价格 |
|---|---|---|---|---|---|---|---|---|
| 上海有色网 #锌锭 | 元/吨 | 23448 | 23603 | ↑155 | 23625 | 23563 | ↓62 | 23590 |
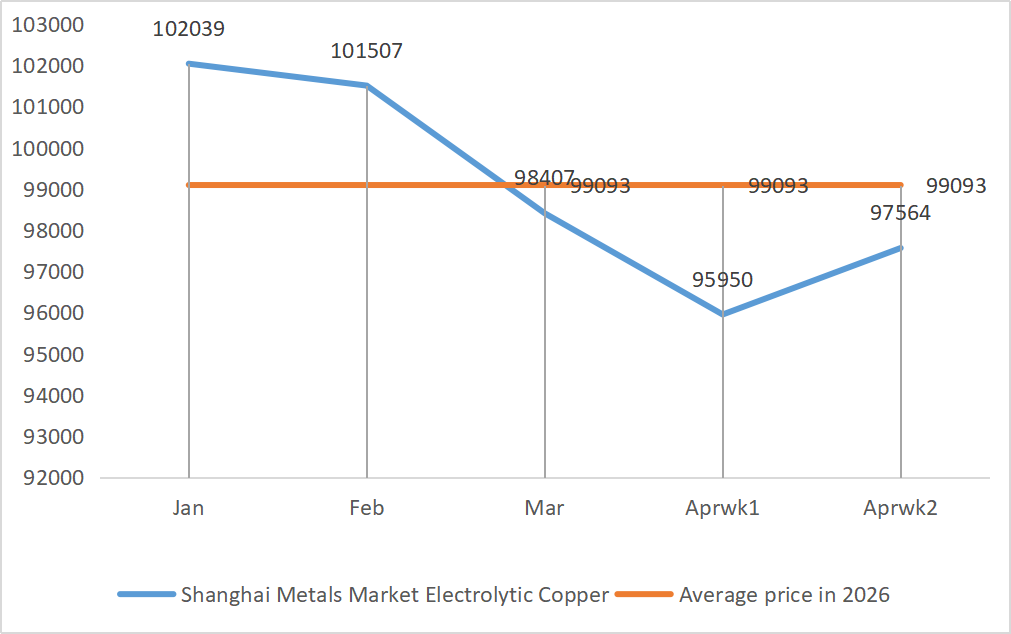
| 上海有色网 #电解铜 | 元/吨 | 95950 | 97564 | ↑1614 | 98407 | 97030 | ↓1377 | 100965 |
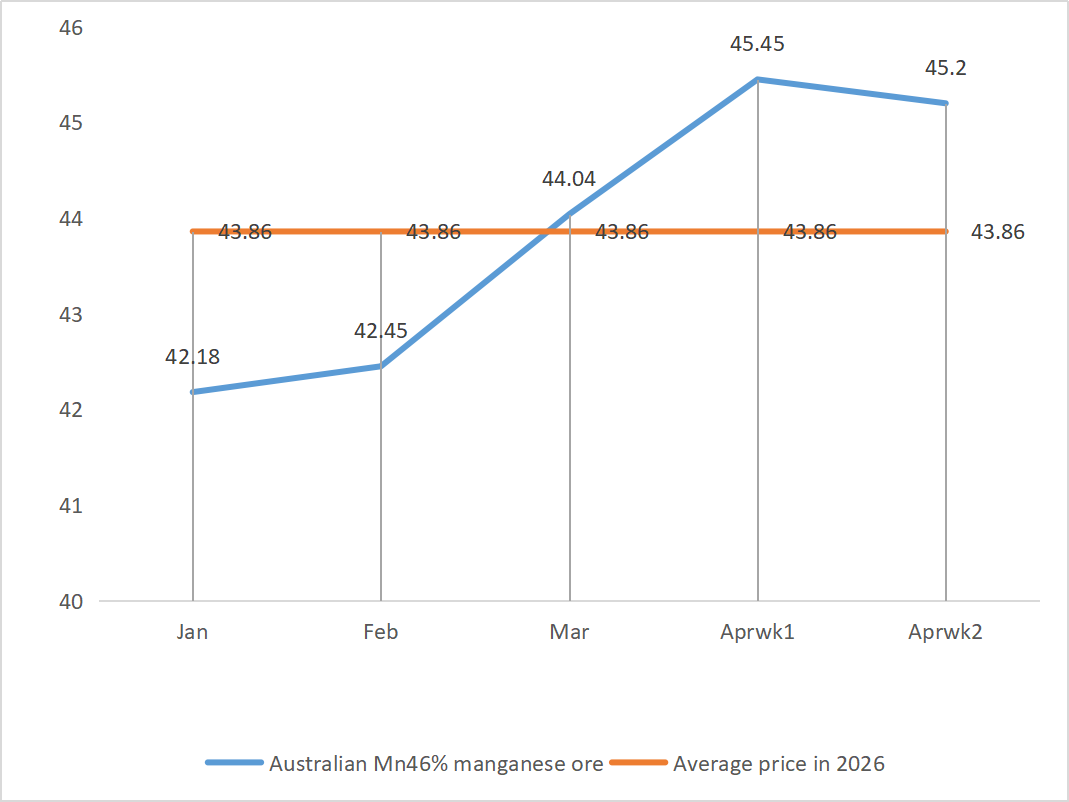
| 上海有色网 澳大利亚 Mn46% 锰矿 | 元/吨 | 45.45 | 45.20 | - | 44.04 | 45.31 | ↑1.27 | 44.45 |
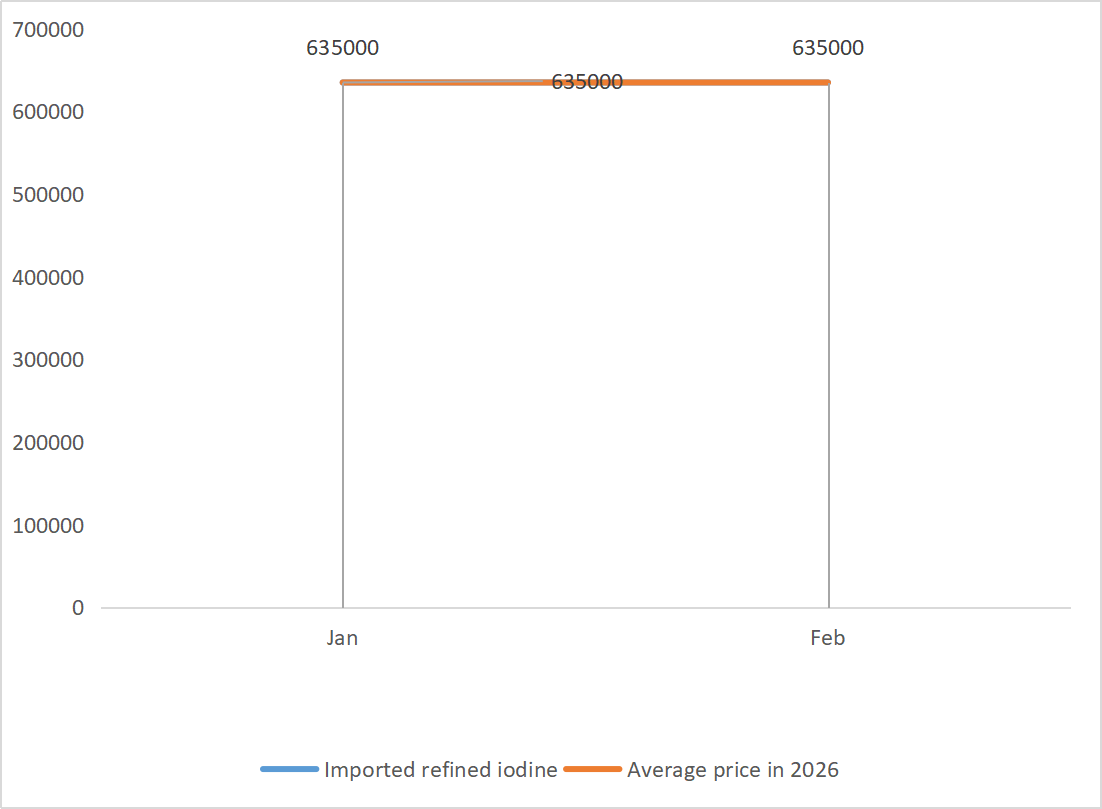
| 生意社 进口精碘价格 | 元/吨 | 635000 | 635000 | - | 635000 | 635000 | - | 635000 |
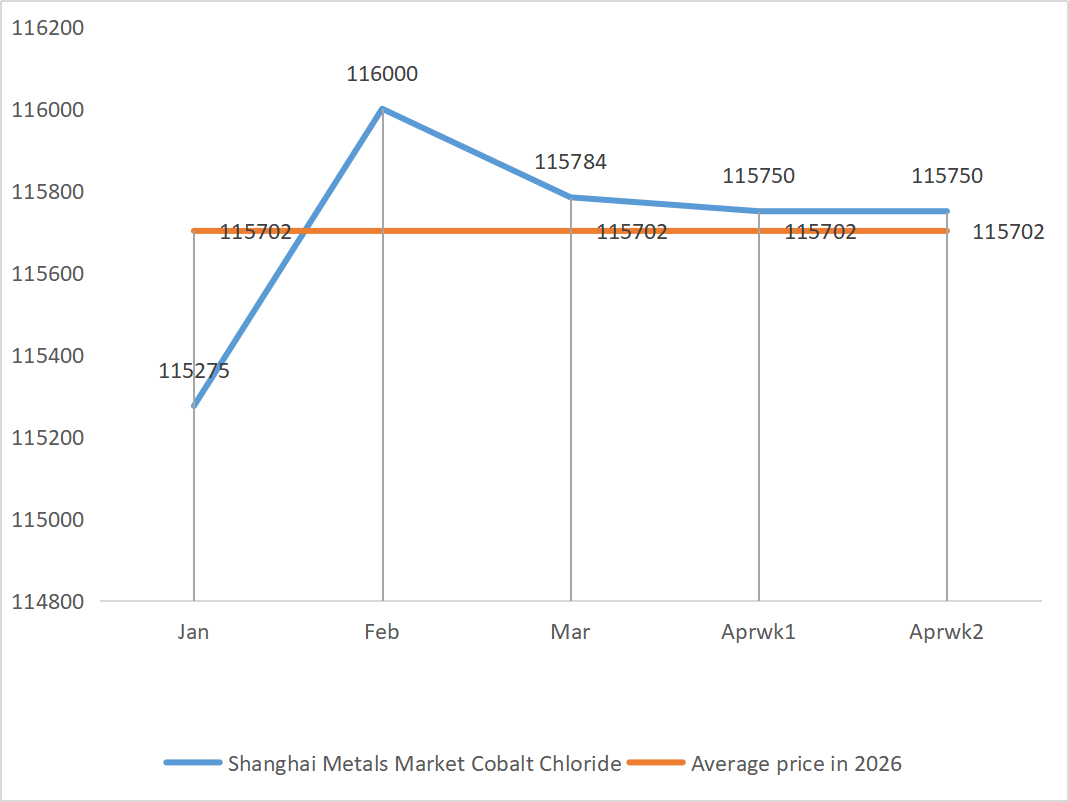
| 上海有色网 氯化钴(co ≥ 24.2%) | 元/吨 | 115750 | 115750 | - | 115784 | 115750 | ↓34 | 115650 |
| 上海有色网 二氧化硒 | 元/公斤 | 172.5 | 172.5 | - | 172.10 | 172.50 | ↑0.4 | 172.5 |
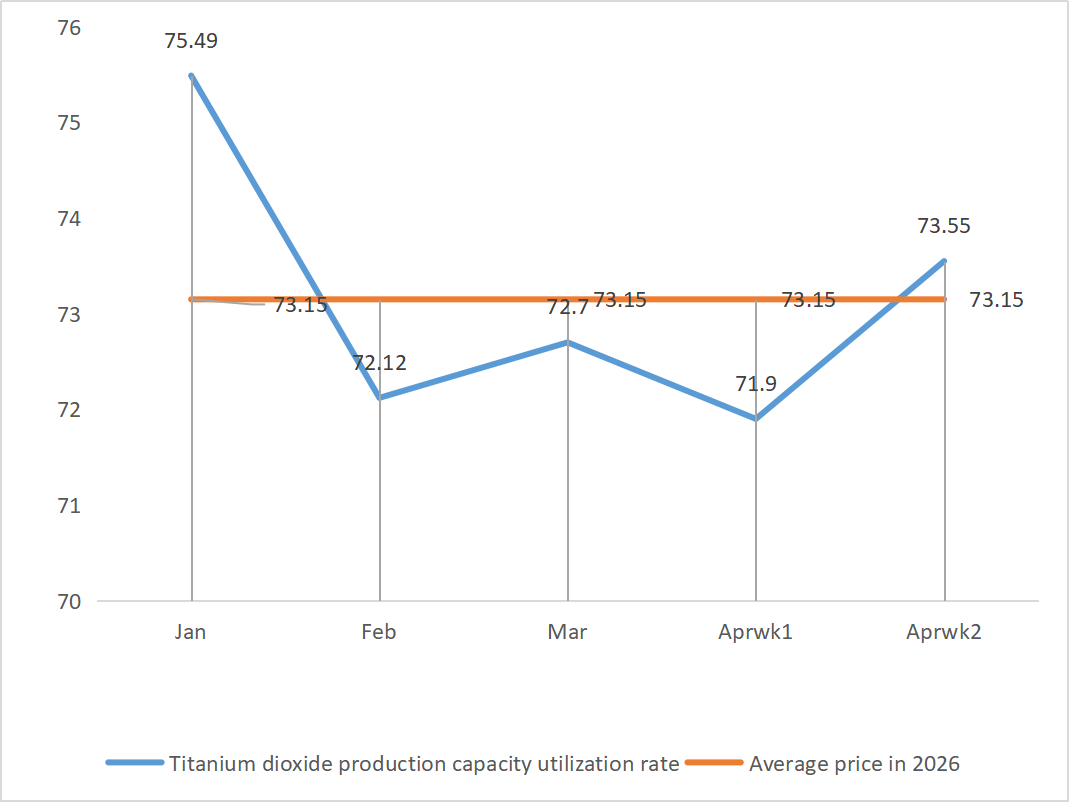
| 钛白粉厂家产能利用率 | % | 71.9 | 73.55 | ↓1.65 | 72.70 | 72.73 | ↑0.03 |
本周硫酸价格再度上涨。若硫磺原料价格维持高位、供给端恢复缓慢,硫酸价格短期有望保持高位坚挺,甚至有进一步上行的可能;但若下游需求持续疲弱或供给端加速恢复,价格则可能承压回调。
硫酸锌
① 原材料:次氧化锌:产能有所回升,但下游采购积极性较高,短期成交系数难以走低。
锌网价格背景:宏观层面,中东冲突仍存在较大不确定性,但整体已释放缓和信号。
基本面:消费端下游行业开工水平低于去年同期(镀锌、压铸锌、氧化锌开工率较去年同期低5%—10%),锌锭社会库存再度增加(截至4月9日,七地锌锭库存总量25.42万吨,较4月2日增加4600吨),从消费端对锌价形成压力。
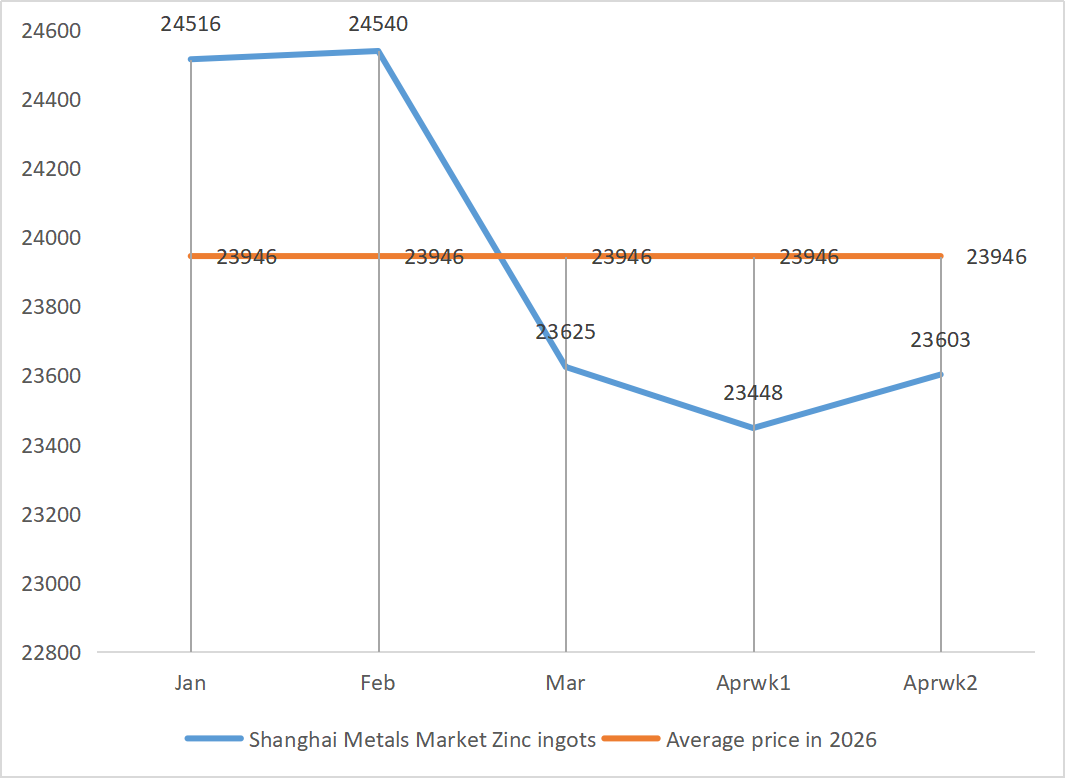
综合判断,预计下周锌价小幅回落,均价23500元/吨。
② 硫酸:本周价格再度大涨。
厂家开工率68%,产能利用率63%,订单排至4月底。
需求旺季叠加硫酸成本上行,推动一水硫酸锌价格上涨。建议客户结合生产计划与库存情况及时锁单。
硫酸锰
原材料方面:① 锰矿价格维持高位,硫酸价格持续上涨且仍有上行预期。
本周开工率与产能利用率再度回落。当前一水硫酸锰订单充足,叠加硫酸价格上涨预期,价格将继续上行。建议客户结合当前库存消耗与生产计划及时锁单。
硫酸亚铁
原材料方面:供给端维持偏紧。受环保限产、钛白粉减产及钢厂副产品产量下降影响,产能利用率偏低(约23%—40%),库存处于历史低位,现货偏紧。
硫酸:本周维持高位。
需求端明显增长,水处理、新能源(磷酸铁锂)等行业需求旺盛,采购积极性较高,供需缺口持续扩大。硫磺、硫酸等原料价格高企,成本支撑强劲,推升硫酸亚铁价格。建议客户根据生产计划合理采购,避免因价格波动影响生产。
硫酸铜/碱式氯化铜
宏观方面:一季度中国经济“稳中向好”,制造业 PMI 重回扩张区间,释放出经济活力增强的明确信号。美国3月服务业 PMI 意外回落至54.0,扩张动能减弱,但核心 PCE 物价指数同比3.0%的黏性犹如一根无形的线,牵动着美联储的神经。这表明高利率环境可能延续更久,但市场对紧缩的恐慌情绪已暂时缓和。
供给端:海外矿山罢工、不可抗力频发,叠加全球资本开支不足,矿山短缺已成共识。国内铜精矿加工费(TC)触底,冶炼厂利润受到挤压。尽管硫酸收益提供一定缓冲,但原料短缺的本质并未改变。
综上所述:当前宏观层面仍存不确定性,而基本面支撑相对较强,两者尚未形成明确共振,市场情绪偏向谨慎。短期铜价或延续震荡,若要形成持续上行趋势,仍需关注地缘政治局势的演变。
预计近期铜价震荡运行,维持在100000—105000元/吨。
1)当前价格走势
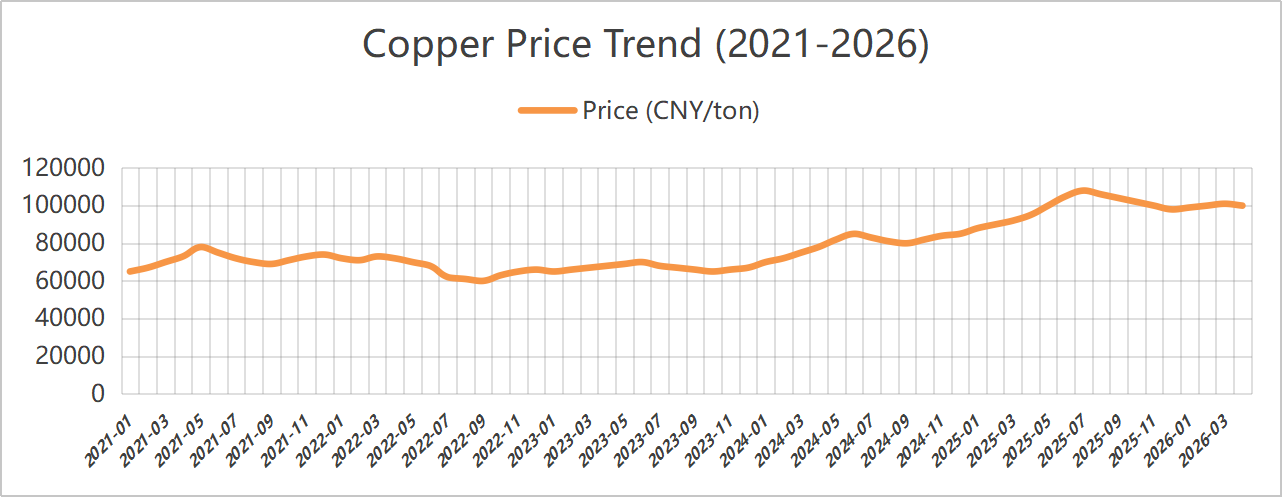
1)近五年(2021—2026年)铜价走势:五年走势概括为:上涨—回调—盘整—突破—高位整理。当前处于近五年最高水平。
硫酸镁/氧化镁
原材料方面:当前北方硫酸高位持稳。
受节后镁砂资源管控、配额限制及环保整治影响,多数企业以销定产。轻烧镁砂企业因产能置换政策被迫停产改造,短期产能难有明显提升。叠加战争推升硫磺价格、硫酸价格上涨,为硫酸镁价格提供利好支撑。建议适度备货。
碘酸钙
生产成本上升,但下游接受度有限,市场需求疲弱;碘酸钙供应偏紧,部分碘化物厂家停产或限产,碘化物供给紧张。预计碘化物长期稳中小涨的基调不变。建议适度备货。
亚硒酸钠
原材料方面:有色金属价格持续上行。粗硒与二氧化硒市场整体缩量、价格持稳,市场供应偏紧。资金炒作导致上游粗硒、二氧化硒惜售,原料出现短缺。厂家库存偏低,价格上行。按需采购。
氯化钴
本周钴盐现货价格横盘整理。供给端原料短缺延续;需求端市场情绪依旧低迷。短期市场仍处于去库存阶段,价格缺乏突破动能。中长期看,刚果(金)原料供应的不确定性在成本端提供底部支撑;待下游库存有效去化、采购需求回暖后,钴价有望迎来修复性反弹。建议按需采购。
氯化钾/碳酸钾/甲酸钙/碘化物
- 氯化钾:近期钾肥市场相对平稳。在政策压力、淡季压力等影响下,氯化钾价格在下跌后有所反弹。短期需关注进口情况与整体市场环境。国际价格上涨将持续影响国内市场情绪。从市场环境看,钾肥等肥料仍维持易涨难跌的格局。
- 短期国内甲酸市场或将维持横盘整理,价格波动空间有限。仍需关注装置检修进度、下游需求恢复情况及各类多空消息。甲酸钙价格近期平稳,建议按需备货。
- 本周碘价较上周持稳。