市场整体概况
整体趋势:市场延续分化,各品种基本面主导行情。硫酸锰订单充足、价格坚挺;锌盐成本支撑、供应分化,底部扎实;稀释剂供需两弱,承压运行。
下周关注:宏观方面,关注美联储 FOMC 投票委员讲话与国内 7 月 LPR 数据,以判断铜、锌等金属价格的波动方向;行业层面,关注一水硫酸锰厂家的订单交付情况(关系到能否及时锁单)、锌盐厂家减产的持续性(决定底部支撑力度)、稀释剂原料价格走势(判断是否仍有下行空间)。
| 单位 | 7月第2周 | 7月第3周 | 周环比 | 6月均价 | 截至7月17日均价 | 月环比 | 7月14日现价 | |
|---|---|---|---|---|---|---|---|---|
| 上海有色网 #锌锭 | 元/吨 | 24537 | 24568 | ↑31 | 24435 | 24480 | ↑45 | 24325 |
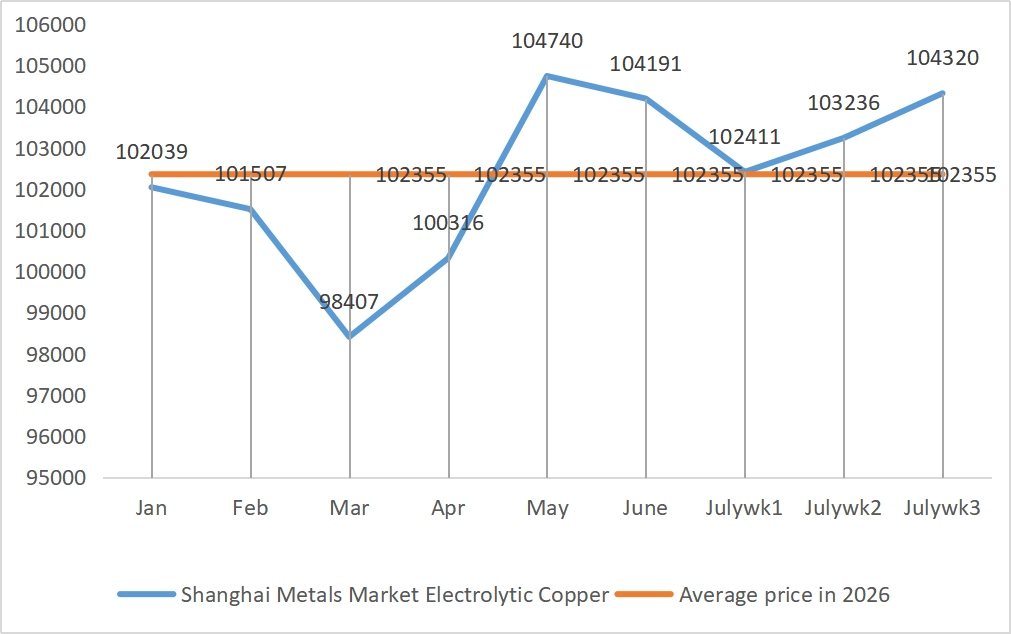
| 上海有色网 #电解铜 | 元/吨 | 103236 | 104320 | ↑1084 | 104191 | 103487 | ↓704 | 105285 |
| 上海有色网 澳大利亚 Mn46% 锰矿 | 元/吨 | 43.45 | 43.31 | ↑0.08 | 45.65 | 43.15 | ↑0.5 | 43.15 |
| 生意社 进口精碘价格 | 元/吨 | 635000 | 635000 | - | 635000 | 635000 | - | 635000 |
| 上海有色网 氯化钴 (co≥24.2%) | 元/吨 | 103000 | 102000 | ↓1000 | 109940 | 102827 | ↓7113 | 101000 |
| 上海有色网 二氧化硒 | 元/公斤 | 121 | 120 | ↓1 | 164.9 | 121.54 | ↓43.36 | 120 |
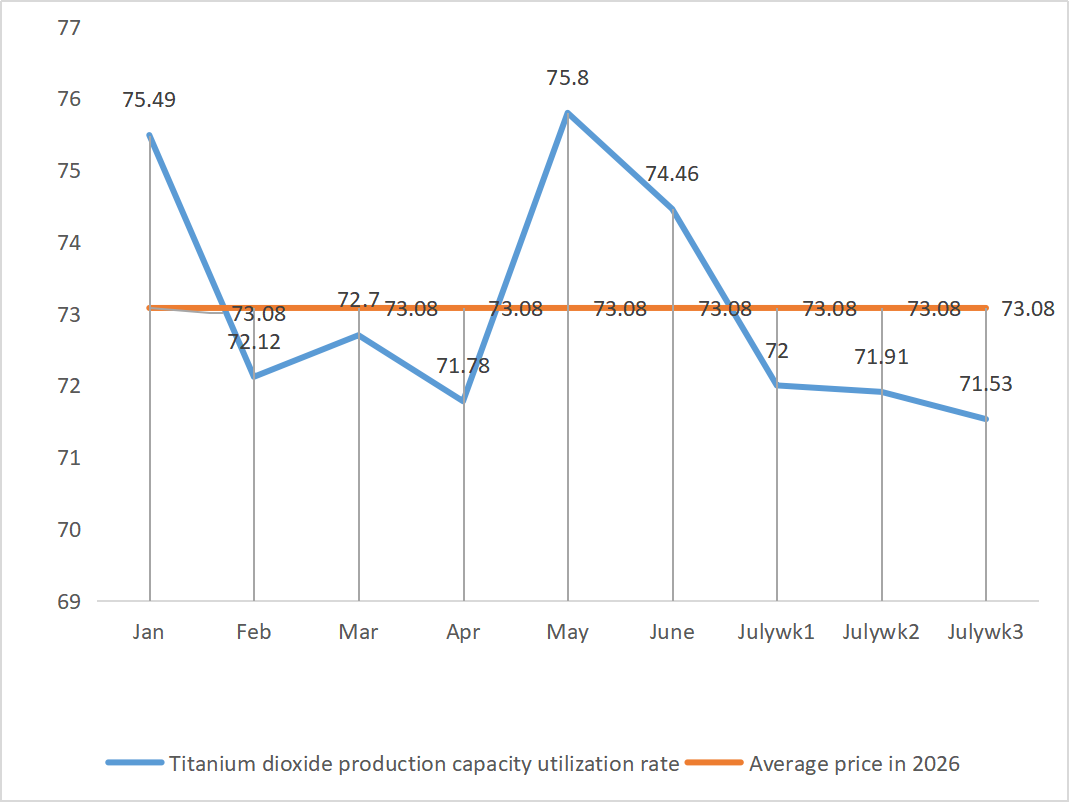
| 钛白粉厂家产能利用率 | % | 71.91 | 71.53 | ↓0.38 | 74.46 | 71.81 | ↓2.65 |
硫酸锌
原材料方面:次氧化锌供应偏紧、成交系数高;硫酸价格区域分化。整体成本支撑较强。
供给端:开工率 63%(较上期 ↑5%),产能利用率 55%(↑15%),市场供应仍处年内低位。
需求方面:国内饲料行业按需采购,仅大集团与特种肥料提供少量支撑;出口方面,南美航线海运费已下跌 17%—19%,但绝对成本仍比正常时期高 76%—107%,客户等待运费进一步下调。淡季消费特征明显。
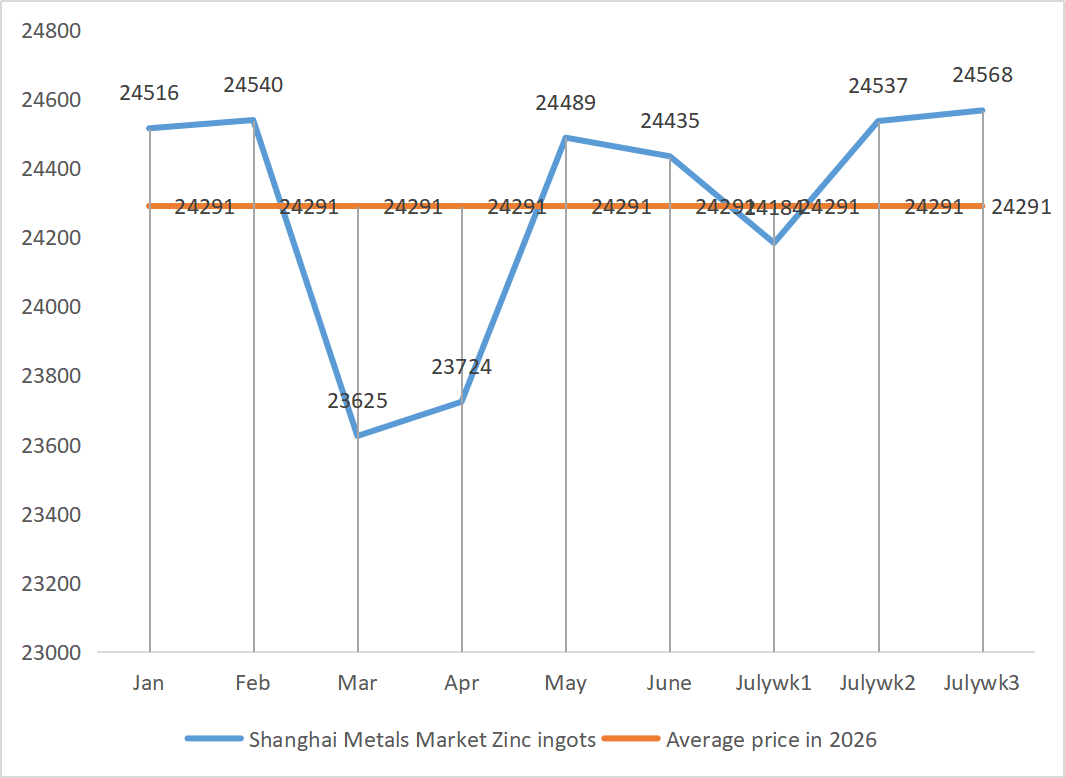
宏观因素:美伊地缘冲突升级与美联储加息预期推迟提振市场情绪,利好锌价;但锌精矿加工费降至 -750 元/金吨(历史新低),冶炼亏损加剧,行业检修与控产力度加大,原料端支撑强劲。 价格预测:受宏观情绪驱动,预计下周锌价在 24590 元/吨附近运行,高于本周。一水硫酸锌获得喘息机会,预计持稳,但缺乏上行动力。
采购建议:结合自身库存按需采购。
硫酸锰
原材料方面:锰矿与硫酸价格高位坚挺,构筑扎实的成本底部。钦州港加蓬籽矿 Mn41% 锰矿周环比小幅上涨 0.08 元/吨至 38.00 元/吨,月均价亦有所上涨。
供给端:开工率 94%(月环比 ↑13%),产能利用率 72%(↑10%),开工率极高;订单排至 9 月中旬(55—60 天),厂家交货紧张。
需求端:国外硫酸锰厂家持续停产,出口订单转向中国,出口旺盛;饲料、化肥等传统下游处于淡季,维持按需采购。出口增量主导需求。
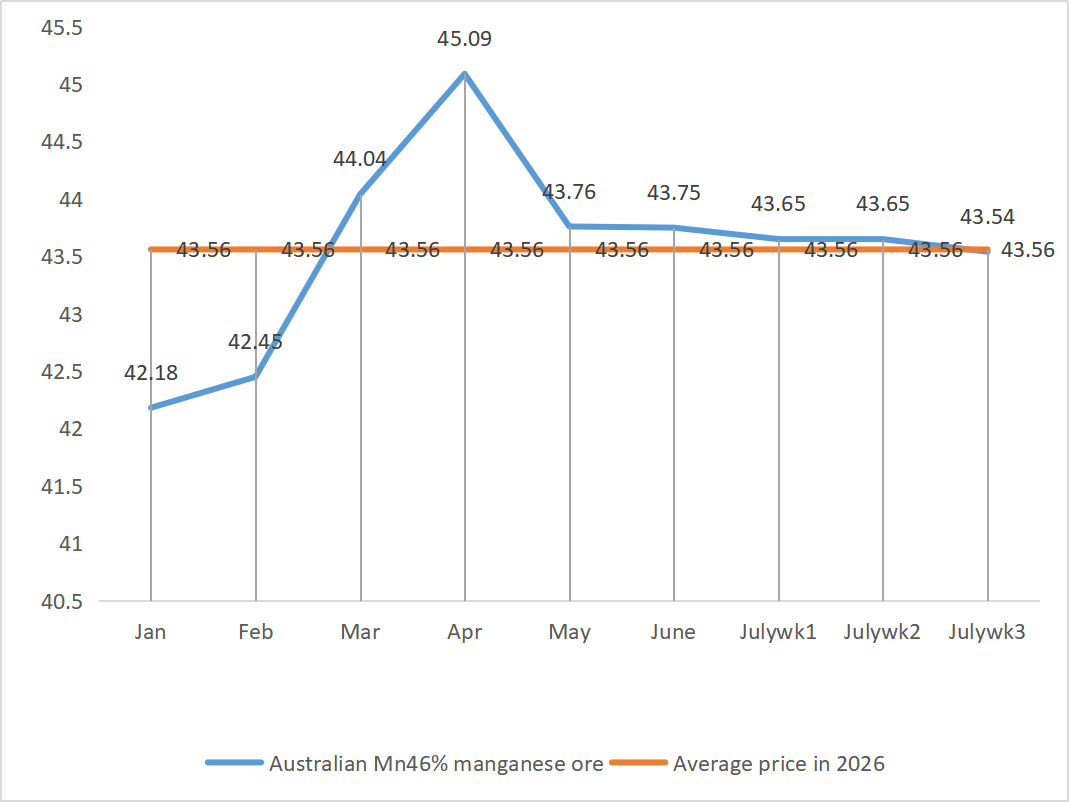
宏观因素:全球锰供应格局变化(海外停产)带来的结构性机会,宏观因素影响相对间接。
价格预测:成本扎实 + 出口订单饱满,价格稳中偏强。交易建议:及时锁单、补充库存。
硫酸亚铁
原材料方面:七水硫酸亚铁原料价格在部分地区下跌,成本支撑减弱
供给端:厂家订单进一步减少,库存压力骤增,厂家报价再次下调。需求持续低迷、未见改善迹象,短期供需格局难以逆转。
需求端:下游按需采购,需求无明显增量。
宏观因素:无直接宏观影响。
价格预测:高库存短期内难以改变,供需格局难以逆转,不排除进一步下跌的可能,基本面最弱。
硫酸铜/碱式氯化铜
原材料端:蚀刻液供应紧张,更多流向海绵铜等中间产品,用于硫酸铜的比例收窄。
供给端:开工率 100%(持平),产能利用率 42%(持平),弹性较大
影响因素:美伊停火协议未能达成,推高油价并加剧通胀担忧;铜市维持低库存的紧平衡,淡季消费在需求担忧升温下难以放量。当前铜市最大的分歧在于美国 232 调查引发的关税预期。尽管精炼铜未被加征关税,但市场情绪已导致全球库存出现极端结构性分化。这种「虹吸效应」不仅拉大了各市场间的价差,也造成非美市场的隐性短缺。国内电池消费税政策的实施为铜的长期需求提供结构性支撑,TC 持续缓降与去库加速则为铜价构筑了坚实的底部。但美联储的鹰派预期与中东地缘冲突的频繁扰动仍构成宏观层面的压制。预计铜价维持震荡。
3)后市走势展望:
价格预测:预计下周铜价核心区间为 104000—105000 元/吨(高于本周)。硫酸铜价格大概率随铜网价波动,但涨幅受原料分流、综合成本与下游采购意愿制约。本周跟涨,展现出较强韧性。
采购建议:结合生产节奏与库存灵活、择机采购。
1)当前价格走势
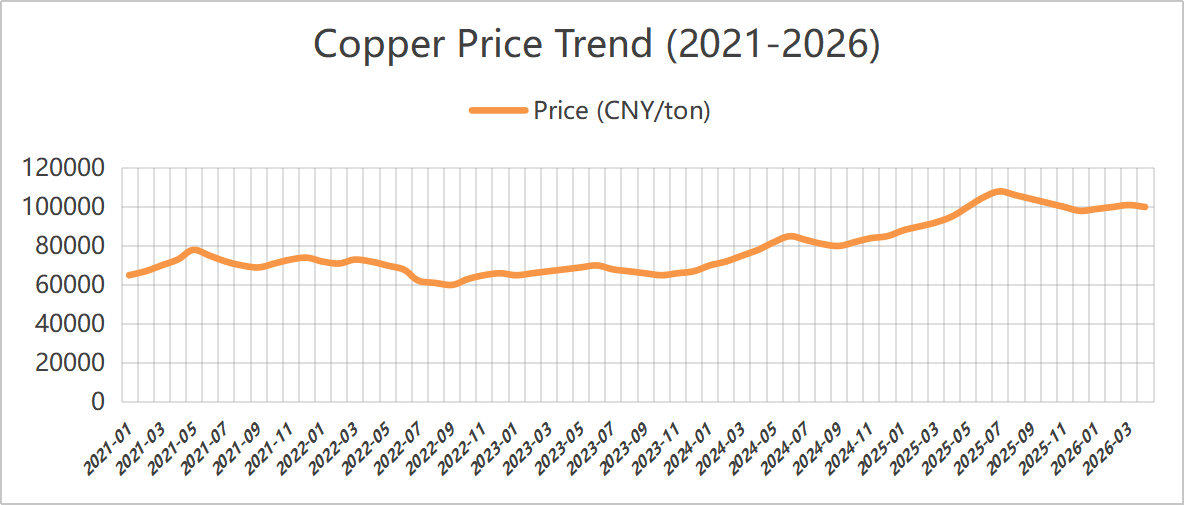
2)近五年铜价走势(2021—2026 年):五年走势概括:上行—回调—横盘—再度突破—高位整理。当前处于近五年最高点。
硫酸镁/氧化镁
原材料方面:氧化镁价格近期持稳。环保整治力度略有减弱,部分小厂复产,氧化镁价格或有所松动。硫磺价格持续上涨,硫酸价格维持高位,硫酸镁高位整理,一水硫酸镁稳中有涨。水产养殖旺季见底,原料与能源成本高企,短期市场强势震荡,后市易涨难跌。建议按需分批补库。
碘酸钙
碘市高位但弱势运行。原料精碘坚挺,提供成本支撑。厂家开工平稳、供应充足。下游饲料仅按刚需小单补货,成交清淡,短期价格小幅偏弱。按需补库。
亚硒酸钠
粗硒低位震荡,冶炼副产品供应充裕、成交清淡;二氧化硒随原料走弱。饲料级亚硒酸钠依托水产需求的强劲表现,以上游成本为支撑保持价格稳定。整体市场以观望为主,短期延续窄幅弱稳走势。按需采购。
氯化钴
氯化钴、氧化钴、钴酸锂同步震荡整理。氯化钴止跌试探性提价,但成交清淡;四氧化三钴需求疲弱、横盘整理;钴酸锂承压,碳酸锂上涨未能带动报价,整体价格保持稳定。按需采购。
氯化钾/碳酸钾/甲酸钙/碘化物
1. 氯化钾:上周电解钴区间震荡,钴中间品与硫酸钴同步走弱。钴盐供需分化,原生厂家挺价,回收料低价入市,下游囤货意愿低、补库周期推迟,短期难有回暖。建议按需采购。
2. 国内甲酸在 7 月上旬连续上涨后企稳,价格明显高于月初。前期发货改善使库存回归合理区间,对市场底部形成支撑;但淡季下游消费疲软、缺乏上行动力,短期市场将延续震荡整理。建议根据需求谨慎备货。
3. 本周碘价较上周持稳。
给饲料添加剂采购方的结论
- 硫酸锰——供应偏紧,优先锁单。
- 硫酸锌——按需采购,无需急于追涨。
- 硫酸铜——结合生产节奏择机采购。
- 硫酸亚铁——谨慎操作,避免大量囤货。
- 镁、碘、硒、钴——维持常规按需采购。
下周更新敬请关注,本篇将持续跟踪宏观线索与订单交付进度。