市场概况:需求放缓,成本仍具支撑
微量元素市场呈现分化格局:需求刹车,但成本仍具支撑。
- 一水硫酸锰订单排期至7月底,依然饱和。
- 锌系品种面临海运费飙升与季节性消费淡季的双重压力,但成本支撑依然坚挺。
- 铜价受宏观利好提振,强势震荡。
- 小品种(碘酸钙、亚硒酸钠、氯化钴、硫酸亚铁)供需平衡偏弱,价格小幅下行。
宏观风险包括美伊达成协议的可能性、美联储利率政策博弈,以及出口航运市场波动加剧。
| 单位 | 5月第4周 | 6月第1周 | 周环比变化 | 5月均价 | 6月(截至5日)均价 | 月环比变化 | 6月9日现价 | |
|---|---|---|---|---|---|---|---|---|
| 上海有色网 #锌锭 | 元/吨 | 24684 | 24748 | ↑64 | 24489 | 24748 | ↑259 | 24595 |
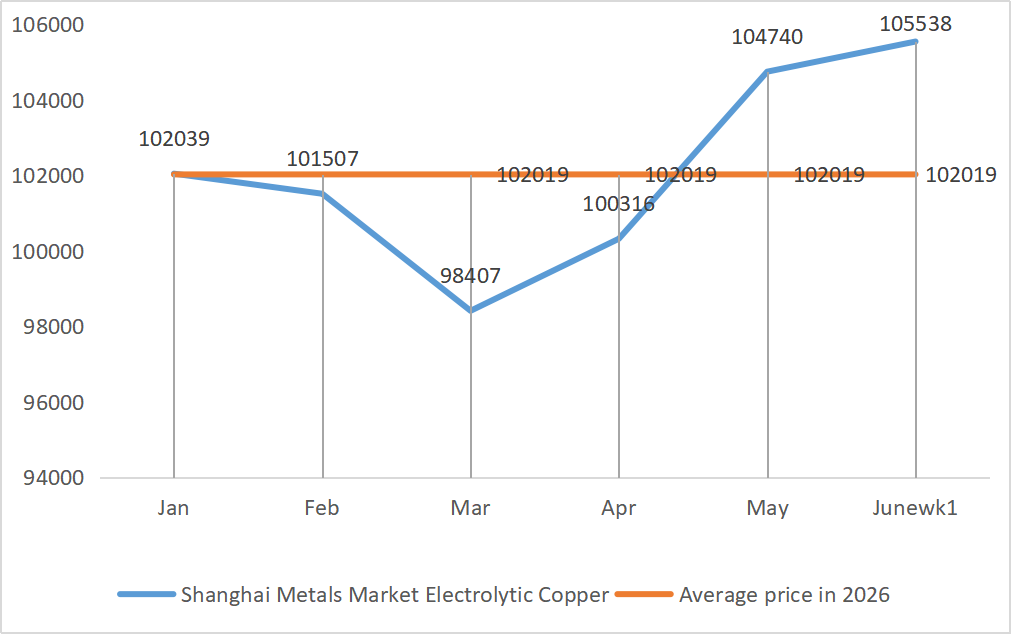
| 上海有色网 #电解铜 | 元/吨 | 104710 | 105538 | ↑828 | 104740 | 105538 | ↑798 | 104170 |
| 上海有色网 澳大利亚 Mn46% 锰矿 | 元/吨 | 45.76 | 45.75 | - | 45.09 | 45.75 | ↓0.27 | 45.75 |
| 生意社 进口精碘价格 | 元/吨 | 635000 | 635000 | - | 635000 | 635000 | - | 635000 |
| 上海有色网 氯化钴 (co≥24.2%) | 元/吨 | 113350 | 112830 | ↓520 | 114739 | 112830 | ↓1909 | 112600 |
| 上海有色网 二氧化硒 | 元/公斤 | 172.5 | 172.5 | - | 172.5 | 172.5 | - | 172.5 |
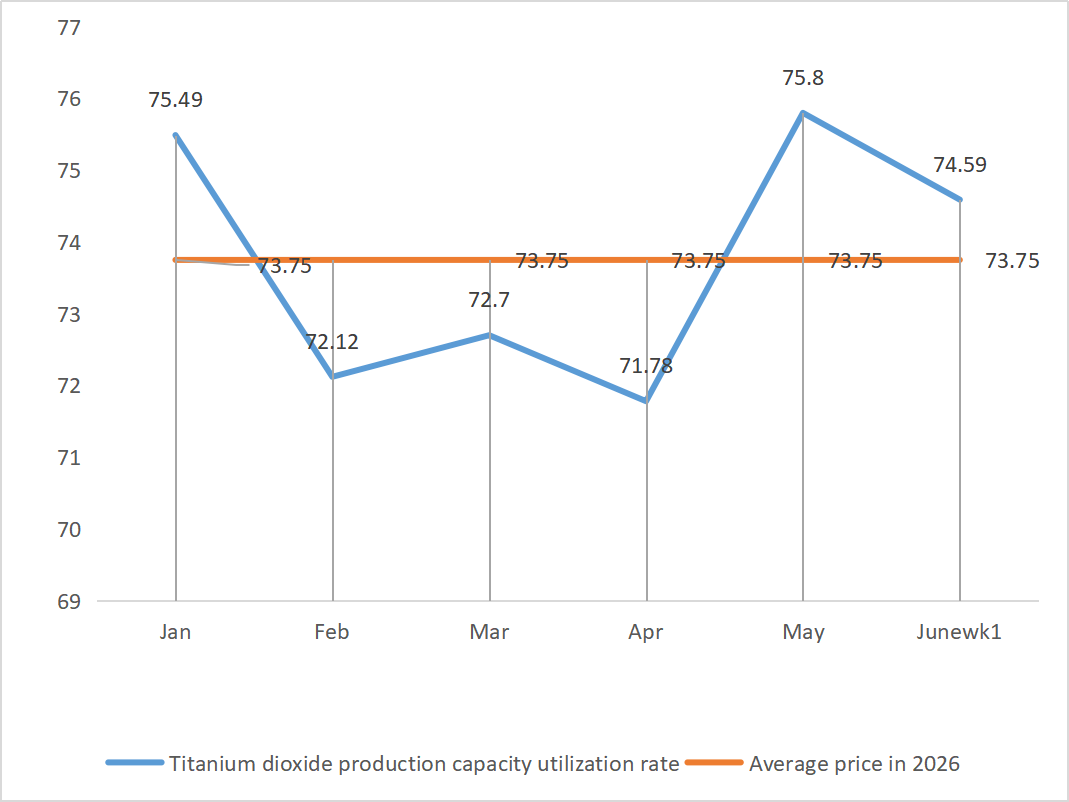
| 钛白粉厂家产能利用率 | % | 74.71 | 74.59 | ↓0.12 | 75.8 | 74.59 | ↓1.21 |
硫酸锌
原材料端:硫酸价格因地区而异,次氧化锌系数偏高,成本支撑强劲。
供给端:开工率74%(较上期↑6%),订单已排至7月初,产能利用率69%。
需求端:饲料行业按需采购,化肥处于生产收尾阶段,出口因海运费飙升而放缓。
宏观因素:美国5月非农数据超预期,降息预期降温,美元走强,锌价承压;国内 PMI 降至50.0%,新订单收缩,抑制有色金属需求。
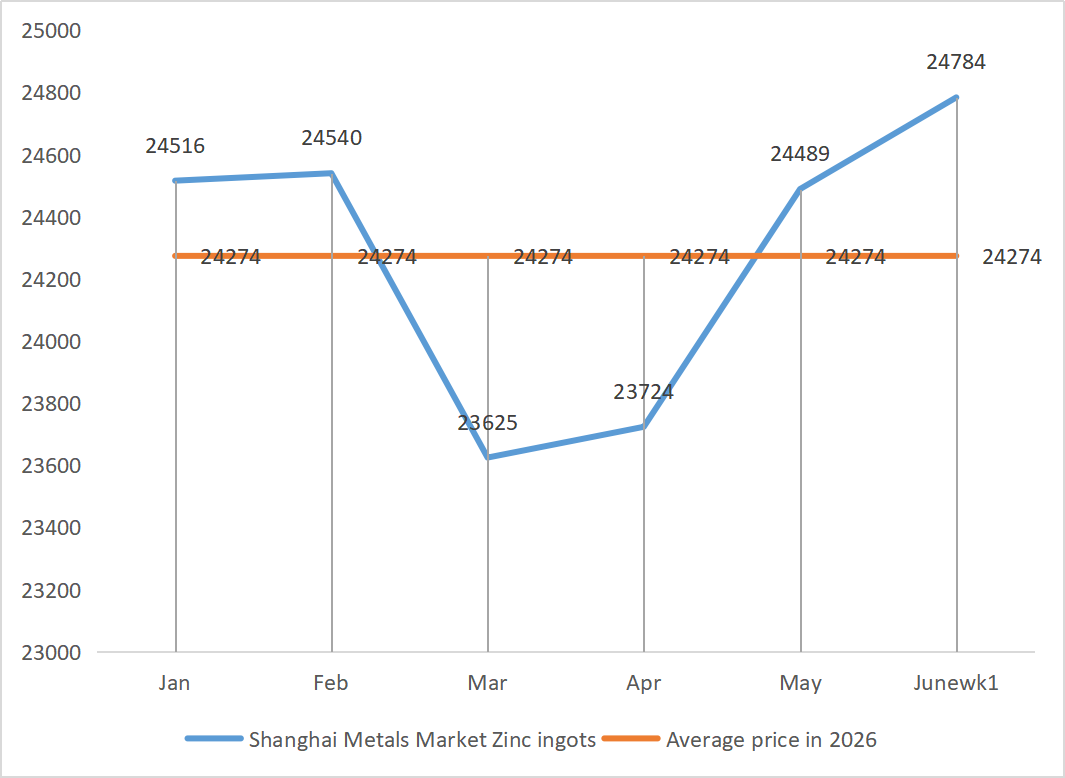
基本面方面,当前终端消费处于完全淡季,而锌社会库存维持在26万吨以上的历史高位,库存压力依然较大,抑制上行空间。锌精矿加工费持续下降,冶炼端成本压力不减,为锌价提供坚实的底部支撑,大幅下跌的可能性极低。
价格展望:预计锌价在24500—24800元/吨区间窄幅波动,一水硫酸锌价格保持稳定。
建议客户按需采购。
硫酸锰
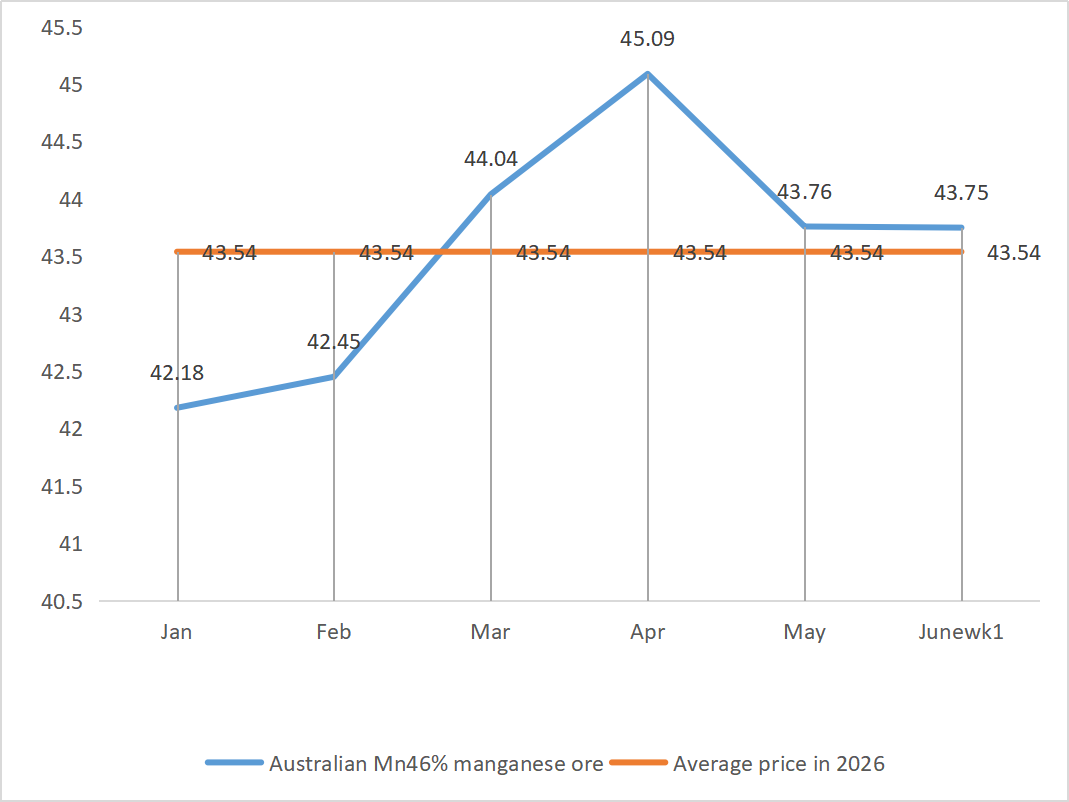
原材料端:锰矿价格保持稳定,部分地区硫酸价格再度上涨。
供给端:开工率81%(较上月下降7%),订单已排至7月底。
饲料按需采购,化肥处于收尾阶段,出口需求维持强劲。
宏观因素:需关注出口海运费市场的波动。运费大幅涨跌将影响发运节奏。
价格展望:价格稳定。建议及时锁单,避开交货高峰期。
硫酸亚铁
原材料端:成本支撑一般。
供给端:开工率60%(下降20%),订单15—20天,订单支撑减弱。
需求端:部分厂家低价接单,需求连续性较差。
宏观因素:无重大影响。
价格展望:价格回调,不排除进一步下跌。
硫酸铜/碱式氯化铜
原材料端:蚀刻液供应紧张,更多流向海绵铜等中间产品,用于硫酸铜的比例收窄。
供给端:开工率100%(持平),产能利用率45%(持平)。
宏观因素:美国精炼铜加税预期再度升温,加剧非美地区供应担忧,推高铜价;国内 PMI 回落抑制金属需求。
基本面方面,供给端进口与国产货源均低位到货,市场供应偏紧。需求端以刚需采购为主。
价格展望:预计铜价强势震荡,核心区间105500—107500元/吨,硫酸铜价格将上涨200元/吨。
建议:结合生产节奏和库存灵活采购。
1)当前价格走势
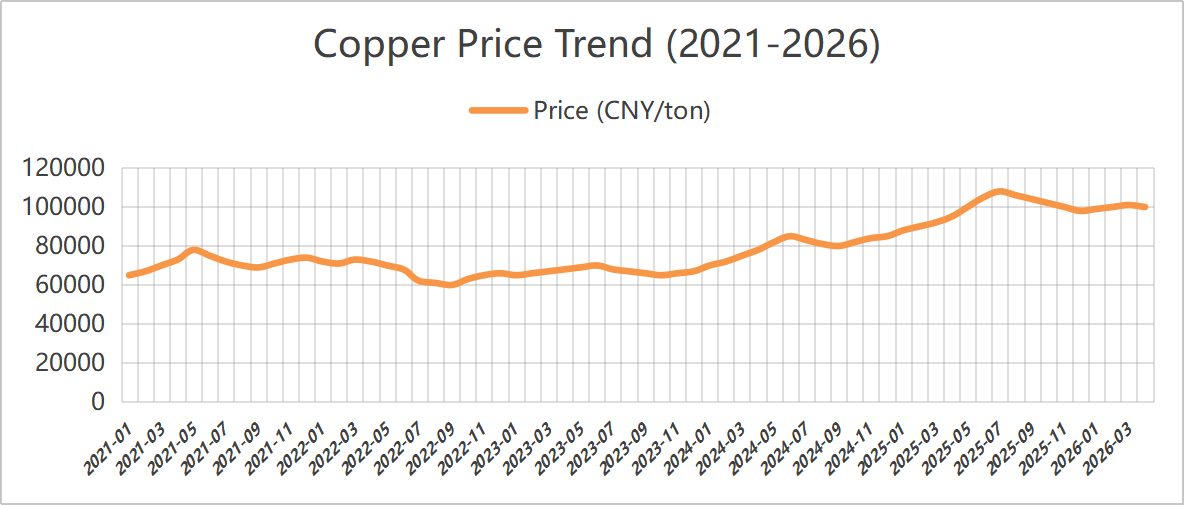
2)近五年铜价走势(2021—2026年):五年走势小结:上涨——回调——盘整——再度突破——高位震荡。当前处于近五年最高点。
硫酸镁/氧化镁
原材料方面:氧化镁近期小幅上涨,受原料与环保支撑。
北方硫酸当前高位稳定。硫酸镁高位盘整,一水硫酸镁稳步上行。水产旺季已经探底,原料与能源成本高企,短期市场强势震荡,后市易涨难跌。建议按需分批补库。
碘酸钙
市场分析:精碘价格持稳,厂家供应正常,下游采购以刚需为主。
后市展望:预计短期价格保持稳定,波动空间有限。
采购建议:按需采购,无需大量囤货。
亚硒酸钠
价格自高位逐步回落,需求低迷。
开工率:100%,产能利用率24%,与上月持平。
亚硒酸钠价格3月处于近两年高位,二季度逐步回落,叠加下游需求低迷。
操作建议:结合生产节奏和库存灵活采购。
氯化钴
过去一周,钴盐弱势运行,成交清淡。硫酸钴继续走弱,低价货源增多;氯化钴同样偏弱。原料供应偏紧支撑价格,但下游需求疲弱,以消化库存和零星刚需补货为主,观望情绪浓厚,短期弱势震荡延续。建议按需采购。
氯化钾/碳酸钾/甲酸钙/碘化物
1. 氯化钾:过去一周,钴盐弱势下行,成交低迷。硫酸钴继续走弱,低价货源增多;氯化钴同样偏弱。原料供应偏紧支撑价格,但下游需求疲软,以消化库存和零星刚需补货为主,观望情绪浓厚,短期弱势波动延续。建议按需采购。
2. 过去一周甲酸价格保持稳定,需求平稳,波动有限。饲料级甲酸钙受成本和现货偏紧支撑,短期表现坚挺。建议按需备货。
3. 本周碘化物价格较上周持稳。
关于我们
本公司为饲料添加剂生产企业。本行情更新旨在帮助客户及时了解原料价格走势与供应状况。如需咨询或下单,请联系我们。